
بعد نحو عشر سنوات على إطلاق برنامج “توفير لكل ولد”، تكشف البيانات أن اختيار مسار التوفير قد يصنع فارقًا بآلاف الشواكل في مدخرات الأطفال. وتبرز أهمية هذه القرارات في المجتمع العربي، إذ أظهرت دراسة للتأمين الوطني، نُشرت في أبريل 2025، أن 23% فقط من العائلات العربية ضاعفت الإيداعات الشهرية لأطفالها، مقابل 62% لدى العائلات اليهودية غير الحريدية و39% لدى العائلات الحريدية.
ولا يعني عدم مضاعفة الإيداعات بالضرورة إهمال التوفير، إذ قد تحتاج بعض الأسر إلى كامل مخصصات الأطفال لتغطية نفقاتها الأساسية. لكن معرفة الخيارات المتاحة تساعد الأهل على اتخاذ قرارات تناسب ظروفهم المالية.
كيف يعمل برنامج “توفير لكل ولد”؟
أطلق التأمين الوطني الإسرائيلي البرنامج في يناير2017، ويودع حاليًا 58 شيكلًا شهريًا في حساب باسم كل طفل يستحق مخصصات الأطفال، حتى سن 18 عامًا.
ويمكن للأهل إضافة 58 شيكلًا أخرى من مخصصات الأطفال، ليرتفع إجمالي الإيداع إلى 116 شيكلًا شهريًا. وتُدار الأموال إما في حساب مصرفي أو في صندوق ادخار استثماري يُعرف بالعبرية باسم “كوبات غيميل” (קופת גמל).
وبنهاية عام 2025، تجاوز عدد حسابات التوفير النشطة 3.6 ملايين حساب، وبلغ مجموع الإيداعات منذ إطلاق البرنامج نحو 25.4 مليار شيكل، بحسب بيانات التأمين الوطني.
كيف تفحصون مدخرات أطفالكم؟
يمكن للأهل معرفة مكان إدارة المدخرات ومسار التوفير، وما إذا كانت الإيداعات الشهرية مضاعفة، عبر موقع التأمين الوطني.
ولفحص الحساب:
- الدخول إلى الصفحة الرسمية لفحص المدخرات.
- اختيار خدمة «معلومات شخصية عن برنامج التوفير للطفل» (מידע אישי על תכנית החיסכון של הילד/ה).
- استكمال إجراءات التحقق المطلوبة.
- الاطلاع على اسم البنك أو صندوق الاستثمار، ومسار التوفير، وحالة مضاعفة الإيداعات.
أما لمعرفة الرصيد الحالي، بما يشمل الأرباح أو الخسائر، فيجب مراجعة البنك أو الشركة التي تدير الصندوق. وترسل الجهات المديرة تقريرًا سنويًا يتضمن نتائج التوفير.
ما الفرق بين البنك وصندوق الاستثمار؟
يوفر التوفير المصرفي فائدة وفق شروط الحساب، دون تعريض الوديعة مباشرة لتقلبات أسواق الأسهم. أما صناديق الاستثمار، فتستثمر الأموال في الأسواق المالية، ما قد يتيح تحقيق عوائد أعلى على المدى الطويل، لكنه ينطوي على احتمال الخسارة.
وتتيح الصناديق الاختيار بين مسارات منخفضة ومتوسطة ومرتفعة المخاطرة. وكلما ارتفعت المخاطرة، زادت عادة تقلبات قيمة المدخرات.
وبحسب بيانات التأمين الوطني لنهاية 2025، كانت 84% من الحسابات النشطة تُدار في صناديق استثمارية، مقابل 16% في البنوك.
كم يؤثر اختيار المسار على قيمة المدخرات؟
أظهر تحليل نشرته صحيفة “دا ماركر” في 3 نوفمبر 2026، استنادًا إلى بيانات NORD، أن طفلًا وُلد في فبراير 2017، بلغت القيمة التقريبية لمدخراته حتى أغسطس 2026 نحو 8000 شيكل في مسار المخاطرة المنخفضة، و9200 شيكل في المسار المتوسط، مقابل 12 ألف شيكل في المسار المرتفع، دون احتساب مضاعفة الإيداعات من جانب الأهل
وتستند هذه الأرقام إلى القيمة الوسيطة لنتائج الصناديق في كل مسار، أي القيمة التي تقع في منتصف النتائج عند ترتيبها من الأدنى إلى الأعلى.
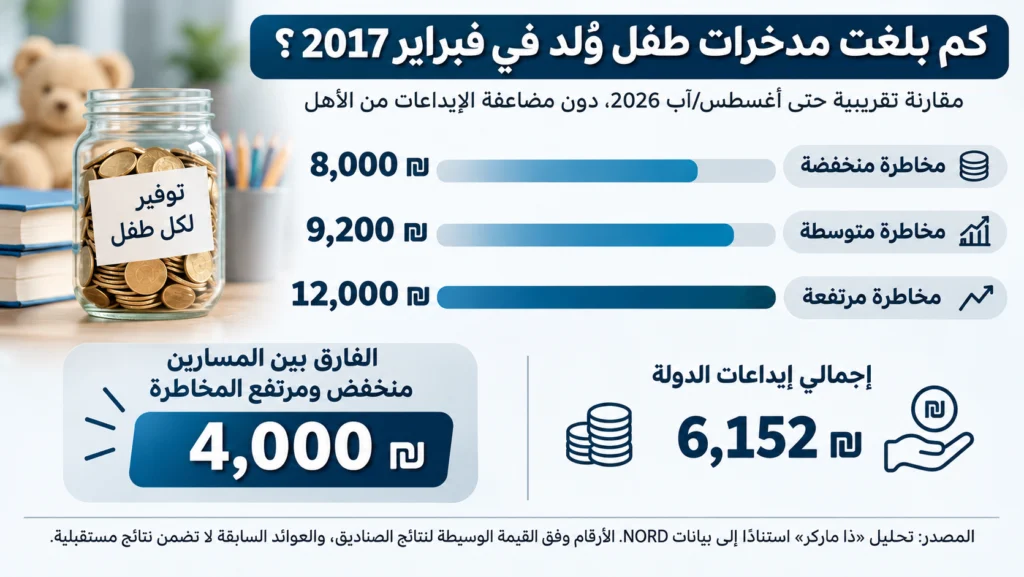
ويصل الفارق بين المسارين المنخفض والمرتفع إلى نحو 4000 شيكل، رغم تساوي الإيداعات الحكومية. لكن ارتفاع العوائد يقابله احتمال تكبد خسائر أكبر. ففي عام 2022، خسرت المسارات مرتفعة المخاطرة نحو 15%، وفق القيمة الوسيطة لنتائج الصناديق، مقابل 7.3% للمسارات المنخفضة.
وتختلف النتائج أيضًا بين الشركات المديرة. فبحسب “دا ماركر”، لو استُثمر مبلغ 10 آلاف شيكل دفعة واحدة في بداية عام 2017، ضمن مسار مرتفع المخاطرة، لارتفعت قيمته إلى نحو 33.2 ألف شيكل لدى “أناليست”، مقابل 26.6 ألف شيكل لدى “ألتشولر شاحام”. وهذه مقارنة توضيحية، تختلف عن طريقة التوفير في البرنامج، التي تعتمد على إيداعات شهرية.
ولذلك، من المهم مراعاة عمر الطفل والمدة المتبقية حتى استخدام الأموال، ومقارنة أداء الشركات على مدى سنوات، مع التذكير بأن النتائج السابقة لا تضمن أرباحًا مستقبلية.
كيف تضاعفون الإيداعات الشهرية؟
يستطيع الأهل تخصيص 58 شيكلًا إضافيًا شهريًا من مخصصات الأطفال للتوفير، ليصبح إجمالي الإيداع 116 شيكلًا.
وإذا استمر إيداع المبلغ الإضافي طوال 18 عامًا، فستبلغ مساهمة الأهل وحدها 12,528 شيكلًا، دون احتساب الأرباح أو أي تغيير مستقبلي في قيمة الإيداع.
ويمكن تفعيل المضاعفة أو إلغاؤها عبر موقع التأمين الوطني. ولا يحتاج الأهل إلى تحويل أموال من حسابهم المصرفي، إذ يُقتطع المبلغ الإضافي مباشرة من مخصصات الأطفال.
وينبغي اتخاذ القرار وفق القدرة المالية للأسرة، مع العلم أن الأرباح الاستثمارية ليست مضمونة.
هل يمكن تغيير المسار أو الجهة المديرة؟
إذا كانت المدخرات في صندوق استثماري: يمكن تغيير مستوى المخاطرة أو الانتقال إلى صندوق آخر معتمد. ولتغيير المسار، يُقدّم الطلب إلى الشركة الحالية، أما الانتقال إلى شركة أخرى فيجري عبر الشركة الجديدة.
إذا كانت المدخرات في البنك: أصبح بالإمكان منذ يناير 2025 توجيه الإيداعات الشهرية المستقبلية إلى صندوق استثماري، لكن الأموال المتراكمة سابقًا تبقى في البنك.
أما تغيير مسار التوفير داخل البنك، فيكون ممكنًا فقط في مواعيد محددة كل خمس سنوات، إذا كانت شروط الحساب تسمح بذلك. ولا يمكن نقل الأموال المتراكمة من بنك إلى آخر ضمن البرنامج.
ويمكن مراجعة تعليمات تغيير مسار التوفير والجهة المديرة باللغة العربية.
ماذا يحدث إذا لم يختَر الأهل مسارًا؟
يمنح التأمين الوطني الأهل ستة أشهر من ولادة الطفل لاختيار جهة التوفير ومساره.
وإذا لم يتخذوا قرارًا، يُوجَّه توفير الطفل الأول، وفق القواعد الحالية، إلى صندوق استثماري مرتفع المخاطرة. أما الأطفال اللاحقون، فيُعتمد اختيار الصندوق للطفل السابق إذا كان يدخر في صندوق استثماري، وإلا يُفتح حساب افتراضي مرتفع المخاطرة.
لذلك، من المهم فحص الحساب حتى لو لم يختر الأهل مساره بأنفسهم.
متى يمكن سحب المدخرات؟
يمكن سحب الأموال بعد انتهاء الشهر الذي يبلغ فيه الطفل سن 18 عامًا، بموافقة الأهل حتى سن 21 عامًا. وبعد بلوغ سن 21، يمكنه سحبها دون موافقتهم.
ويحصل الأطفال المولودون قبل يناير 2017 على منحة قدرها 582 شيكلًا عند سن 18 عامًا. أما المولودون منذ ذلك التاريخ، فيحصلون على منحتين بقيمة 291 شيكلًا لكل منهما: الأولى عند سن الثالثة، والثانية عند سن 12 عامًا للبنات أو 13 عامًا للبنين.
وتُضاف منحة أخرى قدرها 582 شيكلًا عند سن 21 عامًا إذا لم تُسحب المدخرات قبل ذلك.
ويتحمل التأمين الوطني رسوم إدارة الحساب حتى سن 21 عامًا، بينما تُفرض ضريبة على الأرباح عند سحب الأموال وفق القواعد المعمول بها.
وفي حالات استثنائية، يمكن سحب المدخرات قبل سن 18 عامًا إذا كان الطفل يعاني حالة صحية تهدد حياته، وبموافقة طبيب من التأمين الوطني.
ويُقدَّم طلب السحب مباشرة إلى البنك أو صندوق الاستثمار، دون الحاجة إلى الاستعانة بجهات خاصة تتقاضى رسومًا.
ويمكن مراجعة الشروط الرسمية لسحب المدخرات باللغة العربية.
ما الذي ينبغي أن يفحصه الأهل الآن؟
تبدأ متابعة مدخرات الأطفال بأربع خطوات: معرفة مكان الحساب، وفحص مستوى المخاطرة ومدى ملاءمته لعمر الطفل، والتحقق من تفعيل مضاعفة الإيداعات إذا سمحت ظروف الأسرة، ومقارنة أداء الجهة المديرة قبل اتخاذ قرار بتغييرها.
فهذه القرارات، رغم بساطتها، قد تؤثر في المبلغ الذي يحصل عليه الطفل مستقبلًا لتمويل دراسته أو بدء حياته المستقلة.
تنويه: يهدف هذا التقرير إلى التوعية المالية وتقديم معلومات عامة، ولا يشكّل توصية أو استشارة استثمارية شخصية.