
شهدت أسواق المال أسبوعًا شديد التقلب بعد فوز الحزب الديمقراطي في انتخابات التجديد النصفي الأميركية وسيطرته على مجلسي الشيوخ والنواب، في تحول سياسي قد يحدّ من قدرة الرئيس دونالد ترامب على تنفيذ سياساته خلال النصف الثاني من ولايته. وبحسب المراجعة الأسبوعية الصادرة عن بيت الاستثمار IBI، انعكست حالة عدم اليقين على مؤشر الخوف «VIX»، الذي ارتفع من 19.4 نقطة في نهاية الأسبوع السابق إلى 25.6 نقطة في نهاية الأسبوع المنتهي في 7 نوفمبر. وخسر مؤشر ناسداك 3.4% خلال الأسبوع، فيما تراجع مؤشر S&P 500 بنسبة 2.7%، وانخفض داو جونز بنسبة 0.9%. وكانت الخسائر أشد في آسيا، مع هبوط مؤشر كوسبي الكوري بنسبة 11.7% ونيكاي الياباني بنسبة 9.3%.
نتائج الانتخابات تقلب اتجاه الأسواق
استقبلت وول ستريت نتائج الانتخابات الأميركية بدايةً بارتفاعات قوية. ففي جلسة الأربعاء، صعد مؤشر S&P 500 بنسبة 1.4%، وقفز ناسداك بنسبة 1.6%، وسط توقعات بأن تحدّ سيطرة الديمقراطيين على الكونغرس من قدرة ترامب على إطلاق مواجهة عسكرية جديدة مع إيران. وساعد تراجع احتمالات التصعيد في خفض أسعار النفط، إذ هبط خام غرب تكساس بنحو 12.8% خلال الأسبوع، من 104.1 دولارات إلى نحو 90.8 دولارًا للبرميل.
لكن الاتجاه الإيجابي لم يستمر سوى يوم واحد. ففي جلسة الخميس، سيطرت موجة بيع حادة على أسهم التكنولوجيا، بعد تصاعد المخاوف من أن يؤدي فوز الديمقراطيين إلى فرض قيود تنظيمية جديدة على إقامة وتشغيل مراكز البيانات داخل الولايات المتحدة.
ويعترض عدد من المشرعين الديمقراطيين على التوسع السريع في صناعة الذكاء الاصطناعي، بسبب استهلاك مراكز البيانات كميات ضخمة من الكهرباء والمياه وتأثيرها البيئي، إلى جانب تحميل جزء من تكلفتها على مستهلكي الكهرباء في المناطق المجاورة.
ومن شأن تشديد الرقابة على هذه المنشآت أن يبطئ الطلب على الخوادم والمعدات ورقائق الذكاء الاصطناعي المتطورة، في وقت تتزايد فيه أصلًا مخاوف المستثمرين من حجم الديون التي تستخدمها الشركات لتمويل هذه الاستثمارات.
مؤشر الرقائق يهوي 12% في جلسة واحدة
قاد قطاع أشباه الموصلات موجة الهبوط، إذ تراجع مؤشر فيلادلفيا للرقائق «SOX» بأكثر من 12% خلال جلسة الخميس، بينما هوى ناسداك بنسبة 5.5%، وسجّل S&P 500 تراجعًا قريبًا من ذلك. ويكشف أداء مؤشر الرقائق عن تقلبات حادة خلال العام. فقد قفز المؤشر بنحو 95% بين بداية يناير ومنتصف يونيو، لكنه خسر منذ بلوغ قمته نحو 34% خلال أربعة أشهر ونصف، لتتقلص مكاسبه منذ بداية العام إلى 4% فقط.
ومع ذلك، لا يزال من المبكر تحديد حجم القيود التنظيمية التي يمكن أن يفرضها الديمقراطيون فعلًا. كما أن الطلب العالمي على قدرات الحوسبة والبنية التحتية للذكاء الاصطناعي لا يزال مرتفعًا، ما يعني أن التراجع الحالي قد يعكس مخاوف سياسية وتمويلية أكثر من كونه تغيرًا جذريًا في النشاط الاقتصادي للقطاع.
وفي مؤشر إلى استمرار قوة الاقتصاد الأميركي، أظهر تقرير الوظائف لشهر أكتوبر إضافة 165 ألف وظيفة جديدة، مع تراجع معدل البطالة قليلًا إلى 4.1%.
الهند وهونغ كونغ تستفيدان
امتدت خسائر قطاع الرقائق إلى الأسواق الآسيوية، ولا سيما اليابان وكوريا الجنوبية، اللتين تضمان عددًا من أكبر الشركات العالمية في صناعة أشباه الموصلات. وتراجع مؤشر نيكاي الياباني بنسبة 9.3%، فيما خسر كوسبي الكوري 11.7%. وكان كوسبي قد قفز بنحو 110% منذ بداية العام وحتى منتصف يونيو، لكنه أصبح الآن مرتفعًا بنحو 20% فقط منذ مطلع 2026.
في المقابل، ارتفع مؤشر هانغ سنغ في هونغ كونغ بنسبة 5.1%، وقفز مؤشر نيفتي الهندي بنسبة 8.6%. ويراهن المستثمرون على أن تشديد القيود على مراكز البيانات في الولايات المتحدة قد يدفع جزءًا من الاستثمارات الجديدة نحو الصين والهند. وقد تستفيد اليابان وكوريا الجنوبية أيضًا من تراجع أسعار النفط، نظرًا إلى اعتمادهما الكبير على استيراد النفط ومشتقاته من منطقة الخليج.
الأسواق الأوروبية تستقبل تراجع نفوذ ترامب بإيجابية
سجلت غالبية الأسواق الأوروبية أداءً إيجابيًا، وسط توقعات بأن يؤدي تراجع نفوذ ترامب في الكونغرس إلى تخفيف حدة التوترات بين الولايات المتحدة والاتحاد الأوروبي. وارتفع مؤشر كاك 40 الفرنسي بنسبة 2.1%، وقفز مؤشر «إيبكس 35» الإسباني بنسبة 3.8%، فيما صعد المؤشر الإيطالي بنسبة 1.1% ويوروستوكس 50 بنسبة 0.6%. واستقر مؤشر داكس الألماني تقريبًا، بينما تراجع فوتسي 100 البريطاني بنسبة 0.5%.
وخلال العامين الأولين من ولاية ترامب الثانية، تصاعدت الخلافات مع أوروبا بشأن الرسوم الجمركية وحلف شمال الأطلسي وغرينلاند والحرب في أوكرانيا والهجرة. وقد يفتح التحول في الكونغرس الباب أمام تقارب تدريجي بين واشنطن والعواصم الأوروبية.
في غضون ذلك، رفع بنك إنجلترا سعر الفائدة بربع نقطة مئوية إلى 4%، في أول زيادة منذ أغسطس 2023، بعد ارتفاع التضخم السنوي إلى 3.5%.
كما رفع البنك المركزي الأسترالي الفائدة إلى 4.85%، وهو أعلى مستوى منذ نوفمبر 2008، بعد وصول التضخم إلى 4.3% خلال سبتمبر.
الغموض السياسي يضغط على بورصة تل أبيب
واصلت بورصة تل أبيب تراجعها للأسبوع الثاني بعد انتخابات الكنيست، في ظل صعوبة تشكيل ائتلاف حكومي جديد. وانخفض مؤشر تل أبيب 125 بنسبة 2.9% إلى 3,823 نقطة، لتتقلص مكاسبه منذ بداية العام إلى 4.4%. كما تراجع تل أبيب 35 بنسبة 2.9%، وهبط تل أبيب 90 بنسبة 3%، فيما خسر مؤشر تل بوند 20 نحو 0.6%.
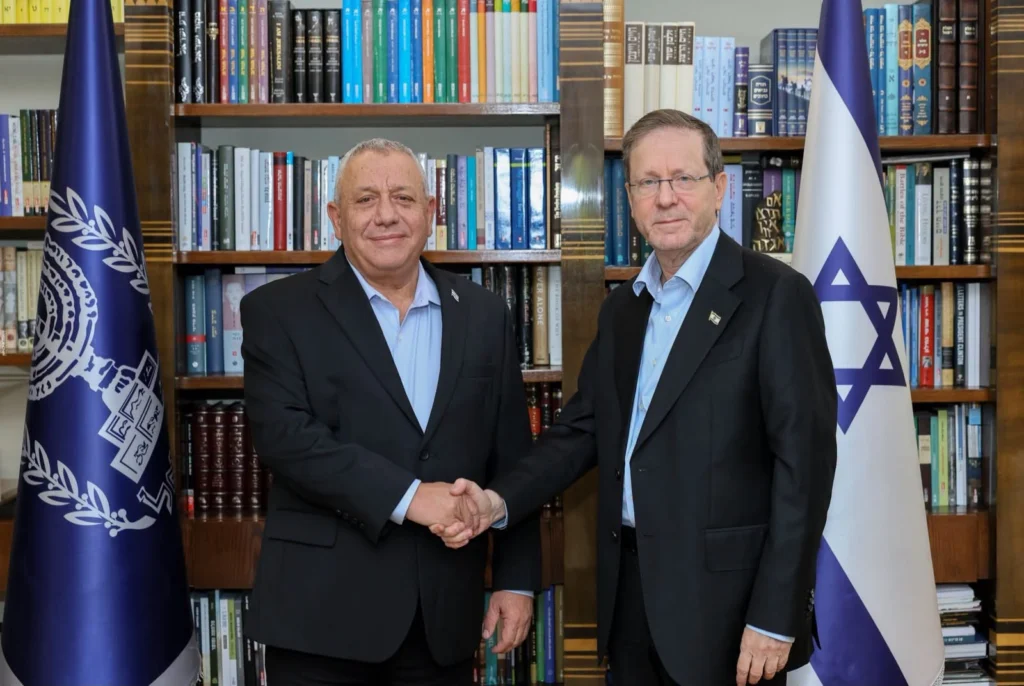
وتأتي التراجعات بعدما كلّف رئيس الدولة يتسحاق هرتسوغ رئيس حزب «ياشار»، غادي آيزنكوت، بتشكيل الحكومة، عقب حصوله على العدد الأكبر من توصيات أعضاء الكنيست.
ورغم تراجع رئيس «يسرائيل بيتينو»، أفيغدور ليبرمان، عن معارضته المشاركة في حكومة تضم الأحزاب الحريدية، لا تزال الخلافات بين الأطراف المحتملة للائتلاف قائمة. ومن المتوقع أداء الكنيست الجديدة اليمين خلال الأسبوع، على أن يجري انتخاب رئيس جديد لها في الأسبوع التالي.
ويشير تحليل IBI إلى أن السوق الإسرائيلية تواجه مزيجًا من الضغوط، يشمل الغموض المحيط بتشكيل الحكومة وتراجع أسهم التكنولوجيا عالميًا، إلى جانب القلق من انعكاسات التحول السياسي في الولايات المتحدة على العلاقات مع إسرائيل.
وقف المساعدات الأميركية يضيف ضغوطًا جديدة
ازدادت حالة عدم اليقين بعد إعلان ترامب أنه اتفق مع رئيس الحكومة بنيامين نتنياهو على وقف المساعدات المالية الأميركية لإسرائيل حتى نهاية العام.
وقال ترامب إن الاتفاق يشمل وقف المساعدات السنوية البالغة أربعة مليارات دولار، مع استمرار واشنطن في تقديم الدعم لإسرائيل إذا احتاجت إليه.
وأثار التصريح مفاجأة في المؤسستين الاقتصادية والأمنية، إذ يفترض أن يبقى اتفاق المساعدات الحالي ساريًا حتى نهاية 2028. وكانت التصريحات السابقة لنتنياهو تتحدث عن خفض تدريجي للمساعدات ضمن اتفاق جديد، وليس عن وقفها الفوري.
وسيؤدي وقف المساعدات، إذا نُفذ، إلى زيادة الأعباء على الموازنة الإسرائيلية، خصوصًا في ظل ارتفاع النفقات الأمنية والحاجة إلى تمويل مشتريات عسكرية كانت تُغطى جزئيًا من المساعدات الأميركية.
وفي أسواق الأصول الأخرى، ارتفع الذهب بنسبة 4.5% إلى 4,074 دولارًا للأونصة، بينما تراجع بيتكوين بنسبة 1.9% إلى 75.8 ألف دولار، وهبط إيثريوم بنسبة 7.4% إلى 2,240 دولارًا.
*المعلومات الواردة في هذا التقرير لا تشكّل توصية بشراء أو بيع أي ورقة مالية أو أصل مالي.