
ألزمت محكمة الصلح في رحوفوت شركة مينورا للتأمين بتعويض صاحب سيارة مرسيدس احترقت بعدما وضعها في معرض للسيارات من أجل بيعها. وكانت الشركة قد رفضت دفع التعويض بحجة أن تسليم السيارة للمعرض يعني انتقال ملكيتها إليه وانتهاء التأمين عليها، لكن المحكمة رفضت هذا الادعاء، مؤكدة أن ترك السيارة لدى جهة أخرى لا يعني التنازل عن ملكيتها أو فقدان الحق في التعويض. وجاء الحكم بعد نزاع قضائي استمر أربع سنوات.
القصة من البداية
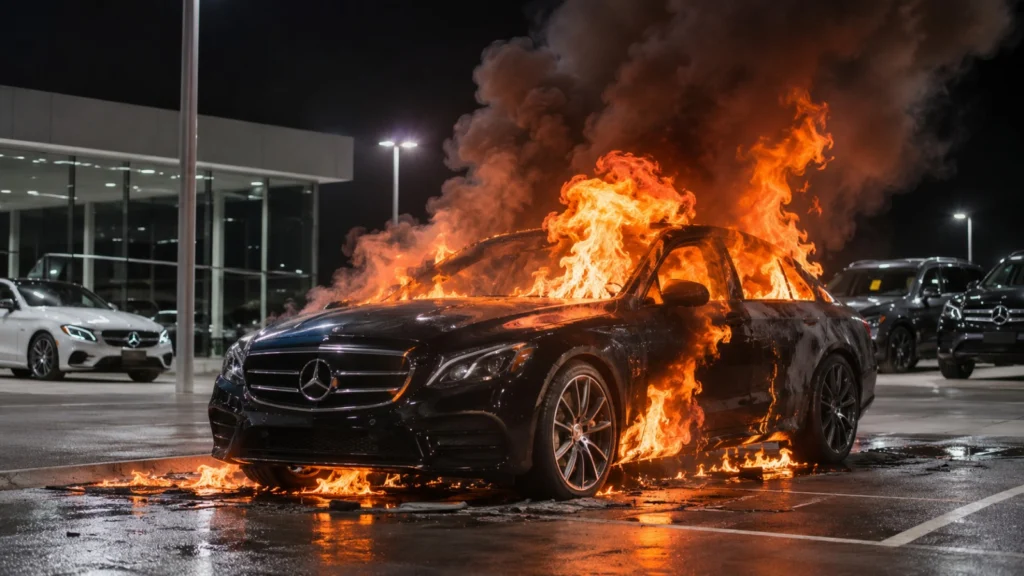
بدأت القضية عندما اشترى رجل يُدعى يعقوب سيارة مرسيدس بأكثر من 400 ألف شيكل، ثم وضعها بعد أشهر في معرض للسيارات من أجل بيعها. وفي الفترة نفسها، اشترى سيارة أخرى. وبعد أسبوعين من تسليم المرسيدس للمعرض، أضرم مجرمون النار في عدد من السيارات الموجودة فيه، بينها سيارة يعقوب. وأظهر التحقيق أن الحريق كان متعمّدًا واستهدف المعرض بسبب رفض أصحابه دفع الخاوة لمنظمة إجرامية تنشط في المنطقة.
وأرسلت شركة مينورا خبيرًا لتقييم الأضرار، فقرر أن السيارة تعرضت لضرر كامل، لكن الشركة رفضت دفع التعويض رغم ذلك، مستندة إلى ثلاثة ادعاءات قانونية.
مينورا: تسليم السيارة للمعرض أنهى التأمين
ادعت مينورا أن صاحب السيارة تنازل فعليًا عن ملكيتها عندما سلّمها مع مفاتيحها إلى معرض البيع واشترى سيارة أخرى، وبالتالي لم يعد التأمين ساريًا.
لكن المحكمة رفضت هذا الادعاء، وأكدت أن ملكية السيارة بقيت لصاحبها، لأنه احتفظ بحق استعادتها وقيادتها والاحتفاظ بها أو بيعها بنفسه، أو نقلها إلى معرض آخر. وأوضحت المحكمة أن أصحاب السيارات يتركونها لدى جهات أخرى، مثل ورشات التصليح أو مواقف المطارات لفترات طويلة، دون أن يعني ذلك انتقال الملكية أو انتهاء التأمين. كما أن شراء سيارة أخرى لا يثبت التنازل عن ملكية السيارة الأولى.
هل يجب إبلاغ شركة التأمين عند تسليم السيارة لمعرض؟
استندت مينورا أيضًا إلى ادعاء أن صاحب السيارة خالف واجبه بإبلاغها بأنه ترك السيارة لدى معرض لبيعها.
ورفضت المحكمة هذا الادعاء أيضًا، معتبرة أن إلزام أصحاب السيارات بإبلاغ شركات التأمين عن مثل هذه التصرفات اليومية ليس طلبًا معقولًا. وأشارت إلى أن شاهدًا من شركة مينورا نفسها أكّد غياب حالات مماثلة يتصل فيها أصحاب السيارات بشركات التأمين لإبلاغها بتسليمها إلى معارض بهدف بيعها.
وأكدت المحكمة أن شركة التأمين لا تستطيع اعتبار عدم تقديم مثل هذا البلاغ سببًا لإلغاء التأمين، ما لم يكن هذا الشرط منصوصًا عليه بوضوح وأُبلغ به صاحب السيارة.
أما الادعاء الثالث، فتعلق بشرط يسمح لصاحب السيارة وزوجته السابقة فقط بقيادتها. ورفضته المحكمة لأن الضرر نتج عن حريق متعمّد، وليس عن حادث وقع أثناء قيادة شخص لا يشمله التأمين.
أخيرًا: المحكمة تُلزم مينورا بالتعويض بعد أربع سنوات من التقاضي
بعد النظر في الادعاءات الثلاثة، ألزمت المحكمة مينورا بدفع سعر السيارة لصاحبها، الذي اضطر إلى خوض إجراءات قضائية استمرت أربع سنوات للحصول على التعويض. وطالب صاحب السيارة أيضًا بإلزام مينورا بدفع فائدة خاصة بسبب تأخير التعويض وطول الإجراءات القضائية، لكن المحكمة رفضت الطلب دون تقديم أسباب لهذا القرار.
ورغم ذلك، انتقدت المحكمة تصرف الشركة، معتبرة أن تعاملها مع القضية يثير الاستياء، وأعربت عن أملها في أن تراجع مينورا تعليماتها الداخلية لمنع تكرار حالات مماثلة.