
أنهت أسواق المال شهر أكتوبر على وقع تراجعات واسعة، قادتها أسهم التكنولوجيا والرقائق، بالتزامن مع قفزة جديدة في أسعار النفط واستمرار الضغوط التضخمية. وفي إسرائيل، أضافت نتائج انتخابات الكنيست طبقة جديدة من عدم اليقين، بعد فشل أي من المعسكرات في تحقيق أغلبية واضحة تسمح بتشكيل حكومة مستقرة.
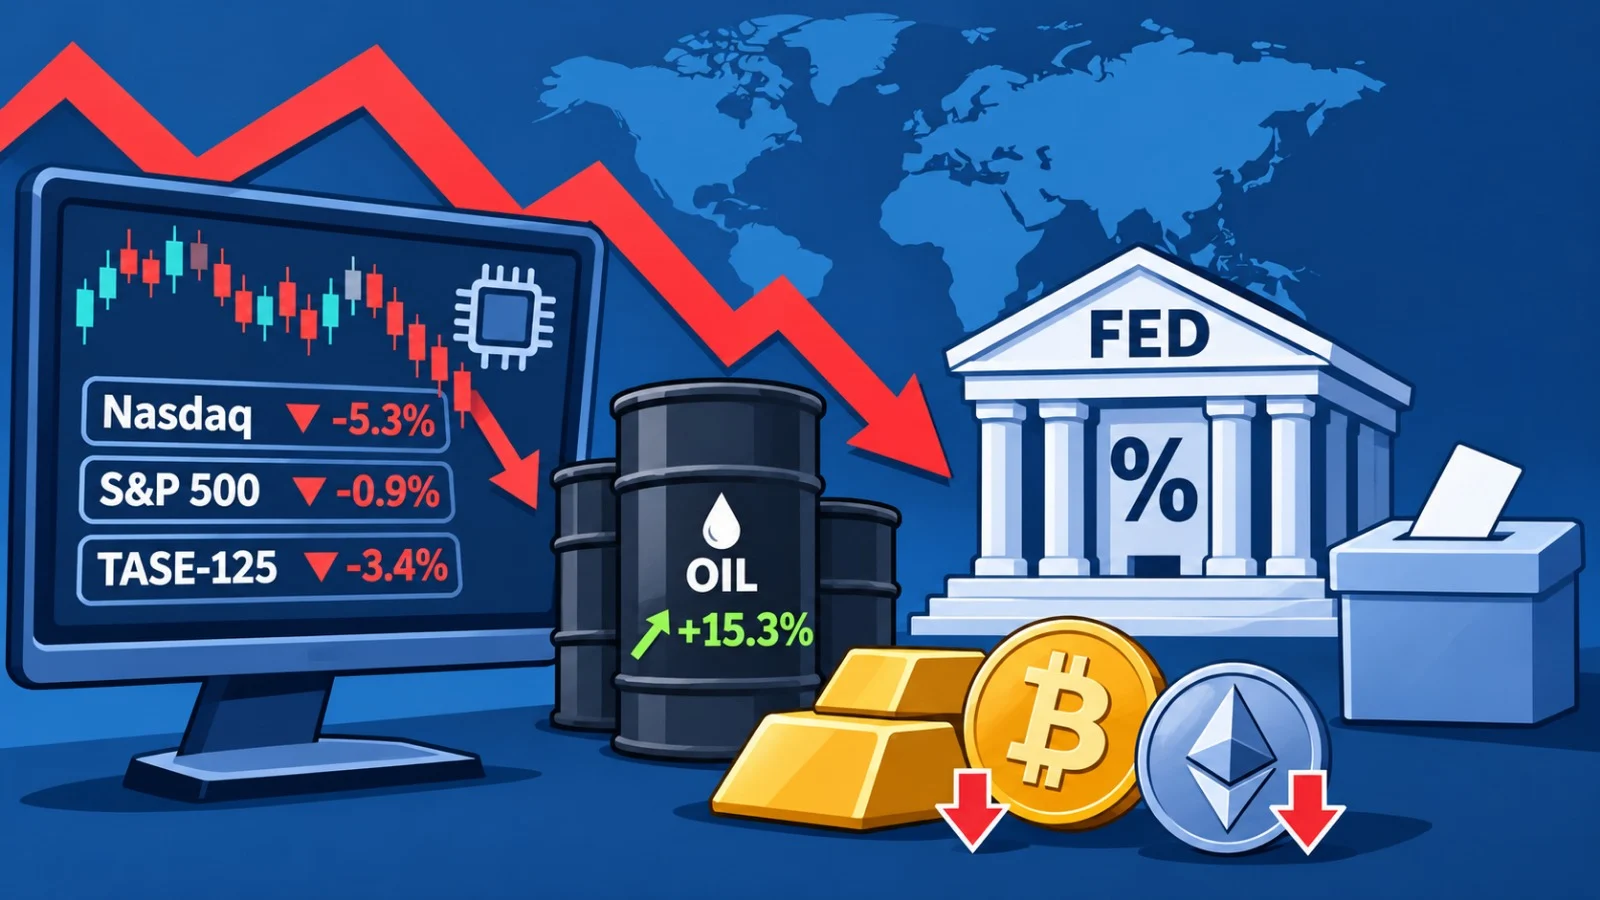
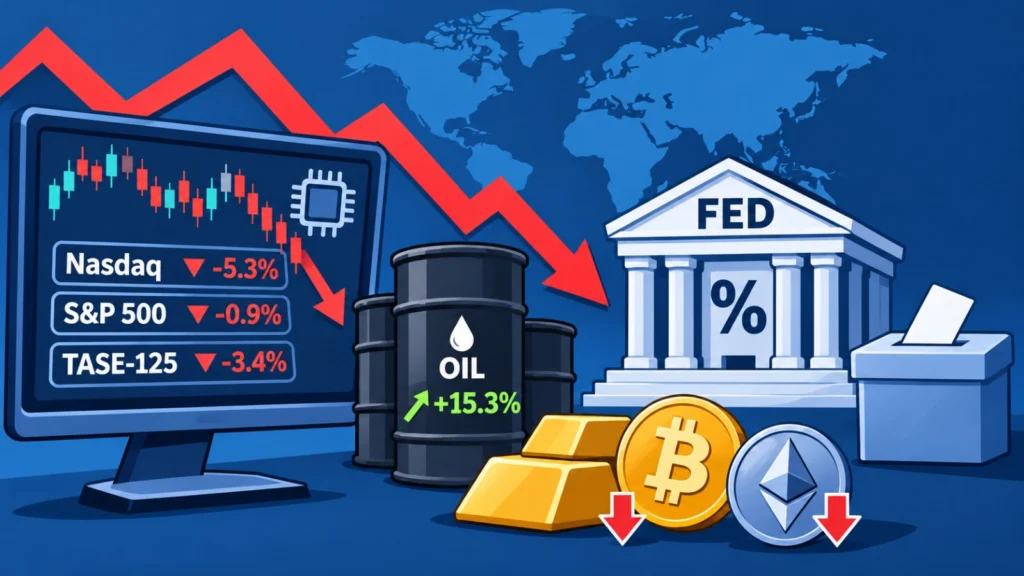
وبحسب المراجعة الدورية الصادرة عن بيت الاستثمار IBI، خسر مؤشر ناسداك 5.3% خلال أكتوبر، فيما تراجع مؤشر S&P 500 بنسبة 0.9%. وفي المقابل، نجح مؤشر داو جونز في إنهاء الشهر على ارتفاع بنسبة 1.7%. أما في بورصة تل أبيب، فتراجع مؤشر تل أبيب 125 بنسبة 3.4% خلال الشهر، وانخفض تل أبيب 35 بالنسبة نفسها، فيما خسر تل أبيب 90 نحو 3.1% من قيمته.
أسهم الرقائق تقود تراجعات وول ستريت
شهدت جلسة الجمعة الأخيرة تراجعات حادة في أسهم التكنولوجيا، إذ هبط ناسداك بنسبة 2.9% خلال جلسة واحدة. وقادت أسهم الرقائق موجة الهبوط، مع تراجع مؤشر فيلادلفيا لأشباه الموصلات، المعروف باسم SOX، بنسبة 7% يوم الجمعة، لتصل خسائره منذ السادس من أكتوبر إلى نحو 19%.
ومنذ المستوى القياسي الذي سجله المؤشر في منتصف يونيو، فقد نحو 27% من قيمته.
وتعود هذه التراجعات بصورة أساسية إلى تزايد مخاوف المستثمرين من ضخامة الاستثمارات المطلوبة لتطوير البنية التحتية للذكاء الاصطناعي، وعدم وضوح قدرة الشركات على تحقيق عوائد تبرر هذه النفقات. كما تثير عمليات الاقتراض الواسعة التي تنفذها بعض شركات التكنولوجيا مخاوف من ارتفاع أعباء الديون مستقبلًا.
ورغم أن النتائج المالية التي أعلنتها الشركات لم تتضمن مؤشرات واضحة إلى تباطؤ أعمالها أو تراجع الطلب، فإنها لم تنجح في تهدئة المستثمرين، في ظل المزاج الحذر المسيطر على السوق.
الفائدة ثابتة.. لكن رفعها في ديسمبر ما زال مطروحًا
قرر الاحتياطي الفيدرالي الأميركي، الأربعاء، إبقاء سعر الفائدة من دون تغيير عند مستوى 4%. وتشير غالبية التقديرات في الأسواق إلى احتمال رفع الفائدة بربع نقطة مئوية خلال اجتماع ديسمبر المقبل.
وجاء تثبيت الفائدة في وقت أظهرت فيه البيانات تسارع نمو الاقتصاد الأميركي. فقد نما الناتج المحلي الإجمالي خلال الربع الثالث بوتيرة سنوية بلغت 3.4%، مقارنة بـ2.2% في الربع الثاني و2.5% في الربع الأول. وتشير هذه الأرقام إلى أن الاستثمارات الضخمة التي تنفذها شركات التكنولوجيا في البنية التحتية للذكاء الاصطناعي تساهم، حتى الآن، في دفع النشاط الاقتصادي الأميركي.
في المقابل، تسارع مؤشر أسعار نفقات الاستهلاك الشخصي، وهو مقياس التضخم المفضل لدى الاحتياطي الفيدرالي، إلى 3.6% خلال سبتمبر، مقارنة بـ3.4% في يوليو وأغسطس. ويعزز استمرار التضخم عند هذه المستويات احتمالات رفع الفائدة مجددًا.

النفط يقفز إلى 104 دولار
بقي ارتفاع أسعار النفط أحد أبرز العوامل الضاغطة على الأسواق خلال الأشهر الأخيرة، نظرًا إلى تأثيره المباشر في التضخم وقرارات البنوك المركزية. وارتفع سعر خام غرب تكساس بنسبة 15.3% خلال أكتوبر، ليصل إلى نحو 104.1 دولارات للبرميل. ومنذ بداية العام، قفز سعر النفط بأكثر من 81%.
وتعود الزيادة الأخيرة بصورة أساسية إلى تصاعد المواجهات في منطقة الخليج والبحر الأحمر، وما رافقها من اضطرابات في إنتاج النفط وتكريره ونقله. كما أدى إغلاق مضيق هرمز أمام ناقلات النفط ومحاولات الحوثيين تعطيل مسارات التجارة السعودية عبر البحر الأحمر إلى تقليص الإمدادات المتاحة في السوق العالمية. وتضررت كذلك صادرات عدد من الدول المنتجة في الخليج، من بينها قطر والإمارات والبحرين والكويت وإيران، ما فاقم النقص في إمدادات النفط ومشتقاته.
لكن ارتفاع الأسعار يصب في مصلحة شركات النفط الكبرى في الولايات المتحدة وأوروبا، خصوصًا مع استمرار القيود المفروضة على صادرات النفط والغاز الروسية. كما قد تستفيد بعض شركات الطاقة المتجددة من ارتفاع كلفة مصادر الطاقة التقليدية.
أداء متباين في أوروبا
سجّلت الأسواق الأوروبية أداءً متباينًا خلال أكتوبر، بالتزامن مع اتساع رقعة الاحتجاجات المرتبطة بغلاء المعيشة وتراجع مستوى الخدمات الاجتماعية في عدد من الدول.
وارتفع مؤشر داكس الألماني بنسبة 2.5%، كما صعد مؤشر فوتسي 100 البريطاني بنسبة 1.2%. في المقابل، تراجع مؤشر يوروستوكس 50 بنسبة 2.2%، وانخفض المؤشر الإسباني بنسبة 4%، والمؤشر الإيطالي بنسبة 3.6%.وفي ألمانيا، تراجع معدل التضخم السنوي من 3.3% في سبتمبر إلى 2.8% في أكتوبر.
وأبقى البنك المركزي الأوروبي سعر الفائدة في منطقة اليورو من دون تغيير عند 2.65%. وجاء القرار قبل وقت قصير من إعلان رئيسة البنك، كريستين لاغارد، نيتها مغادرة منصبها في فبراير المقبل، قبل تسعة أشهر من نهاية ولايتها المقررة.

خسائر حادة في آسيا
سجّلت أسواق آسيا تراجعات قوية، كان أبرزها في كوريا الجنوبية، حيث هبط مؤشر كوسبي بنسبة 16.2% خلال أكتوبر. ورغم هذه الخسائر، لا يزال المؤشر مرتفعًا بنحو 36% منذ بداية العام.
ويتأثر كوسبي بصورة كبيرة بأداء اثنتين من أكبر شركات صناعة الرقائق في كوريا، واللتين تتبع أسهمهما الاتجاهات العالمية لقطاع أشباه الموصلات أكثر من ارتباطها بأداء الاقتصاد المحلي. كما تراجع مؤشر نيكاي الياباني بنسبة 5.2%، وهبط هانغ سنغ في هونغ كونغ بنسبة 5.4%، فيما خسر مؤشر شنغهاي نحو 6.3%.
وأبقى البنك المركزي الياباني الفائدة عند 1.25%، معتبرًا أن التضخم الأساسي، البالغ نحو 2.1%، ما زال قريبًا من هدفه المحدد عند 2%.
الانتخابات تهزّ الأسواق البرازيلية
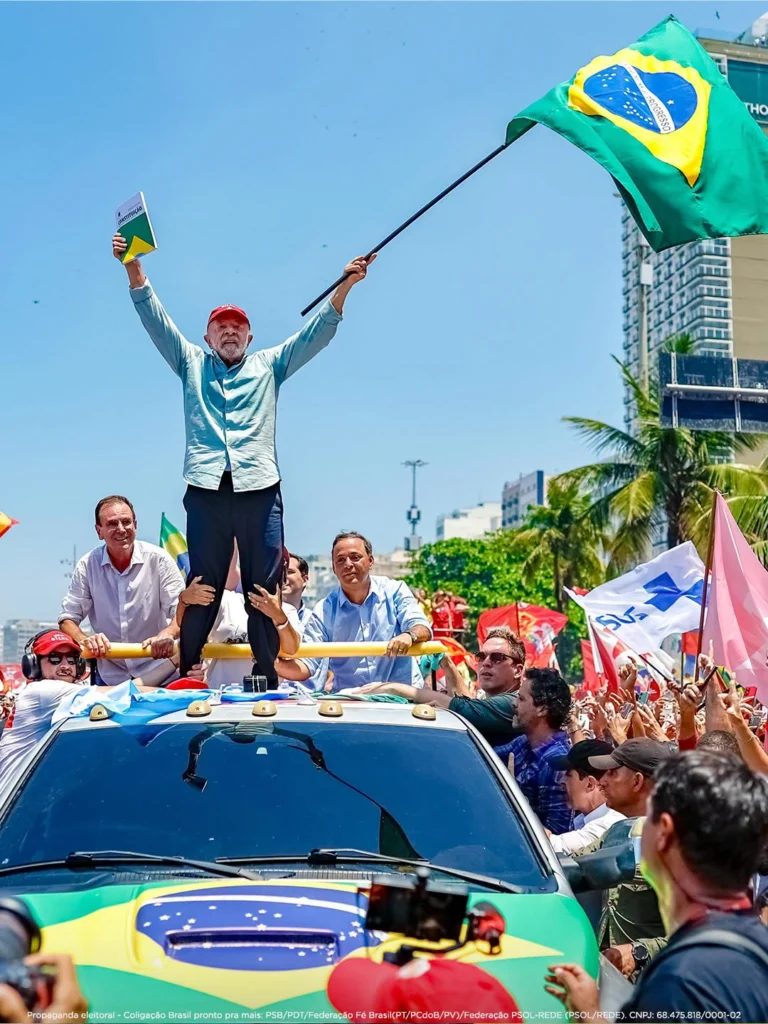
شهدت البورصة البرازيلية تراجعًا حادًا عقب فوز الرئيس لولا دا سيلفا على منافسه اليميني فلافيو بولسونارو في الجولة الثانية من انتخابات الرئاسة.
وهبط مؤشر بوفيسبا بنسبة 14% في أول جلسة تداول بعد إعلان النتائج، ما دفع البورصة إلى وقف التداول مؤقتًا. كما تراجع الريال البرازيلي بنسب تراوحت بين 8% و12% مقابل الدولار.
وأنهى المؤشر الشهر على انخفاض بنسبة 9.9%، وسط مخاوف المستثمرين من أن يؤدي استمرار السياسات الاجتماعية إلى توسيع عجز الموازنة. وتنتظر الأسواق هوية وزير المالية المقبل وموقف وكالات التصنيف الائتماني من التطورات الاقتصادية.
الذهب والعملات الرقمية يتراجعان
تراجع الذهب بنسبة 6.9% خلال أكتوبر إلى نحو 3,898 دولارًا للأونصة، متأثرًا بتزايد التوقعات برفع الفائدة الأميركية. وعادة ما تتراجع جاذبية الذهب عندما ترتفع الفائدة، نظرًا إلى أنه لا يدر عائدًا دوريًا مثل السندات والودائع.
كما خسر بيتكوين 7.6% من قيمته خلال الشهر، ليتراجع إلى نحو 77.3 ألف دولار، بينما هبط إيثريوم بنسبة 9.8% إلى قرابة 2,420 دولارًا.
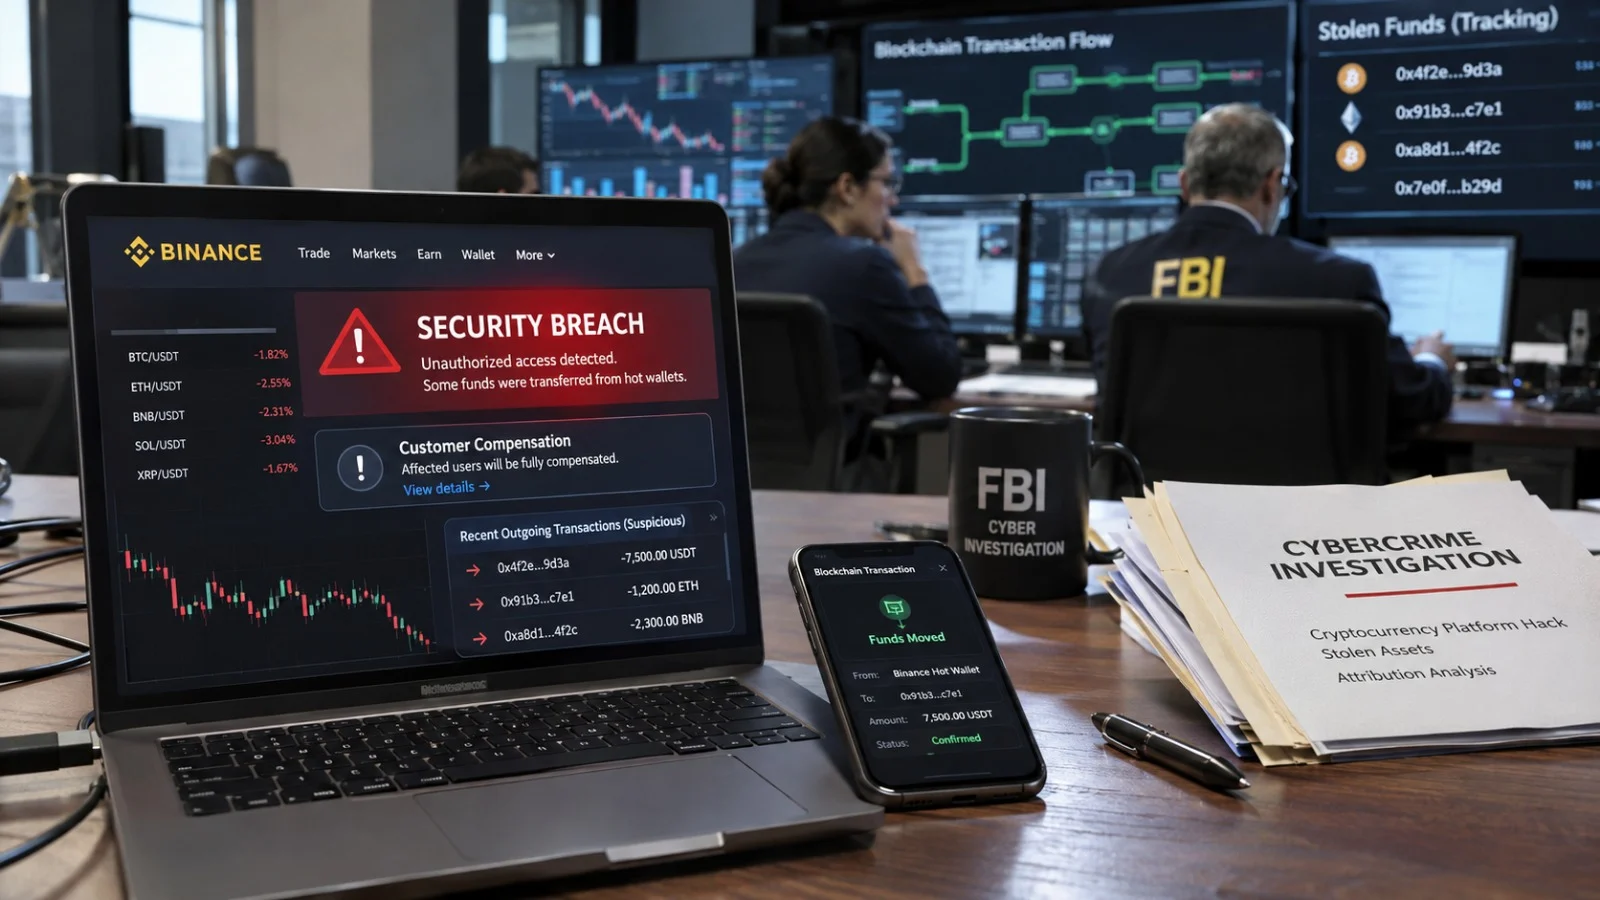
وتعرض سوق العملات الرقمية لضغوط إضافية بعد الإعلان عن اختراق منصة «باينانس»، في عملية قُدّرت قيمة العملات المسروقة خلالها بنحو 6.3 مليارات دولار. وأعلنت المنصة تعليق عمليات الإيداع والسحب مؤقتًا، مؤكدة أن أموال الزبائن محمية وأنها ستغطي الخسائر من رأسمالها الخاص.
نتائج الانتخابات تضغط على بورصة تل أبيب
أنهت المؤشرات الرئيسية في بورصة تل أبيب أكتوبر في المنطقة الحمراء. وتراجع تل أبيب 125 بنسبة 3.4% إلى 3,936 نقطة، كما خسر تل أبيب 35 النسبة نفسها ليغلق عند 4,058 نقاط. وانخفض تل أبيب 90 بنسبة 3.1% إلى 3,576 نقطة، بينما ارتفع مؤشر تل بوند 20 بنسبة طفيفة بلغت 0.1%.
وجاءت التراجعات في أعقاب انتخابات الكنيست التي أُجريت في 27 أكتوبر، بعدما أظهرت النتائج عدم امتلاك أي من المعسكرات أغلبية واضحة لتشكيل الحكومة.
وحصلت أحزاب الائتلاف الحالي على 53 مقعدًا، مقابل 48 مقعدًا لأحزاب معسكر التغيير، من دون احتساب الأحزاب العربية. وحصلت القائمتان العربيتان على 19 مقعدًا، بواقع 11 مقعدًا للقائمة المشتركة و8 مقاعد للقائمة العربية الموحدة. وبقي الليكود، برئاسة بنيامين نتنياهو، الحزب الأكبر مع 27 مقعدًا، يليه حزب «ياشار» برئاسة غادي آيزنكوت مع 21 مقعدًا.
ويشير تحليل IBI إلى أن رد فعل السوق لا يرتبط بهوية الحزب الفائز بقدر ارتباطه بصعوبة تشكيل ائتلاف مستقر، وما قد يرافق مفاوضات تشكيل الحكومة من حالة ضبابية وتأخير في اتخاذ القرارات الاقتصادية وإقرار الموازنة.
ومن المقرر أن يبدأ رئيس الدولة، يتسحاق هرتسوغ، الأربعاء، مشاوراته مع ممثلي الأحزاب المنتخبة، قبل تكليف أحد أعضاء الكنيست بمحاولة تشكيل الحكومة الجديدة.