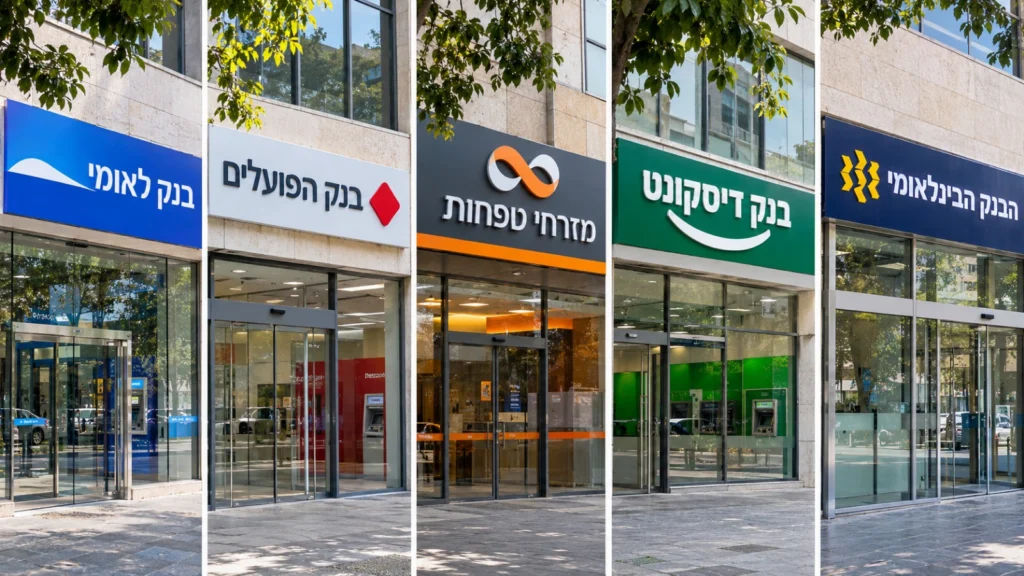
توقّعت شركة «ليدر» للاستشارات الماليّة أن تنخفض الأرباح الصافية للبنوك الخمسة الكبيرة في البلاد بنسبة 10% خلال الربع الثالث من عام 2026، لتبلغ 7.96 مليار شيكل، مقارنة بـ8.7 مليار شيكل في الفترة الموازية من العام الماضي. ويعود الانخفاض المتوقّع أساسًا إلى تخفيضات سعر الفائدة والضريبة الخاصّة المفروضة على البنوك، فيما يُتوقّع أن يسهم ارتفاع مؤشّر أسعار المستهلك وزيادة حجم القروض في الحدّ من انخفاض أرباح البنوك
وجاءت هذه التوقّعات في تحليل أعدّه ألون غليزر، نائب المدير العام في شركة «ليدر»، بالتزامن مع بدء البنوك نشر نتائجها الماليّة للربع الثالث والأشهر التسعة الأولى من العام. وكان بنك «هبنلئومي» أوّل البنوك التي نشرت نتائجها، إذ انخفض صافي أرباحه بنسبة 12.6%، من 581 مليون شيكل في الربع الثالث من عام 2025 إلى 508 ملايين شيكل في الربع الثالث من عام 2026. ويعود هذا الانخفاض إلى تخفيضات سعر الفائدة والضريبة الخاصّة المفروضة على البنوك وتأثير مؤشّر أسعار المستهلك. وعقب نشر النتائج، تراجع سهم «هبنلئومي» بنسبة 5% في بورصة تل أبيب، فيما انخفض مؤشّر أسهم البنوك بنسبة 3%.
تخفيضات الفائدة والضرائب تؤثر على أرباح البنوك
وأوضح غليزر أنّ بنك إسرائيل خفّض سعر الفائدة 4 مرّات خلال العام الأخير، وأنّ انخفاض الفائدة يقلّص العوائد التي تجنيها البنوك، رغم النموّ الكبير في نشاطها. وأضاف أنّ سعر الفائدة في الربع الثالث من عام 2026 كان أقلّ بنسبة 1% مقارنة بالفترة الموازية من عام 2025، وأنّ بنك «هبنلئومي» هو الأكثر تأثّرًا بهذه التخفيضات.
وأوضح أنّ حجم القروض التي تمنحها البنوك يواصل الارتفاع، بينما يبقى حجم الأموال الموجودة في الحسابات الجارية للزبائن ثابتًا تقريبًا. وهذا يعني أنّ الأموال التي تحصل عليها البنوك من دون دفع فوائد عليها (الموجودة بالحسابات الجارية) لا تنمو بالوتيرة نفسها التي تنمو بها القروض، ما يؤدّي إلى انخفاض هامش أرباح البنوك من الفوائد
وفي ما يتعلّق بالضرائب، أوضح غليزر أنّ الضريبة الخاصّة المفروضة على البنوك تضيف أعباء ماليّة بقيمة إجماليّة تبلغ 3 مليار شيكل سنويًّا، وهي أعلى من الضريبة الإضافيّة التي دفعتها البنوك في العام الماضي. ويؤثّر ذلك سلبًا على أرباح البنوك مقارنة برؤوس أموالها، إذ تتوقّع «ليدر» أن يتراوح العائد على رأس المال بين 14% و14.8% في معظم البنوك الكبرى، مقابل 12% في بنك ديسكونت. وأضاف أنّ شركة «ليدر» اعتمدت في حساباتها ضريبة بنسبة 34% على أرباح البنوك، ترتفع إلى 42% بعد إضافة الضريبة الخاصّة المفروضة عليها.
التضخّم وزيادة القروض يخفّفان من انخفاض الأرباح
في المقابل، توقّع غليزر أن يسهم ارتفاع مؤشّر أسعار المستهلك بنسبة 1% خلال الربع الثالث، إلى جانب زيادة حجم القروض التي تمنحها البنوك، في دعم أرباحها. وأوضح أنّ ارتفاع المؤشّر يزيد إيرادات البنوك من القروض والأصول الماليّة المرتبطة به، ومن المتوقّع أن يسهم في رفع العائد على رأس المال بأكثر من 1% في جميع البنوك.
ويُتوقّع أن يكون بنك مزراحي طفحوت المستفيد الأكبر من ارتفاع مؤشّر أسعار المستهلك، لأنّ لديه أكبر فائض من الأصول والقروض المرتبطة بالمؤشّر مقارنة بالتزاماته المرتبطة به.
وأشار غليزر إلى أنّ ارتفاع عوائد السندات قد يؤثّر سلبًا على رؤوس أموال البنوك، لكنّه لا يتوقّع أن تتكبّد البنوك خسائر كبيرة بسببه. وفي ما يتعلّق بالمبالغ التي تخصّصها البنوك لتغطية القروض التي قد يتعثّر أصحابها عن سدادها، توقّع غليزر ألّا تشهد زيادة كبيرة خلال الربع الثالث، وأن تبقى قريبة من النسب المسجّلة منذ بداية العام. كما أوضح أنّه لا يتوقّع تسجيل إيرادات أو مصروفات استثنائيّة لمرة واحدة لدى أيّ من البنوك خلال هذا الربع.
واختتم غليزر تحليله بالإشارة إلى أنّ المخاطر التي تواجه قطاع البنوك الإسرائيلي تواصل الارتفاع، لكنّ البنوك وبنك إسرائيل لا تزال تُبدي ثقة كبيرة في قدرة المقترضين على سداد قروضهم، رغم تزايد هذه المخاطر.
مقالات ذات صلة: تراجع أرباح بنك “هبينلئومي” 13% إلى 508 ملايين شيكل