
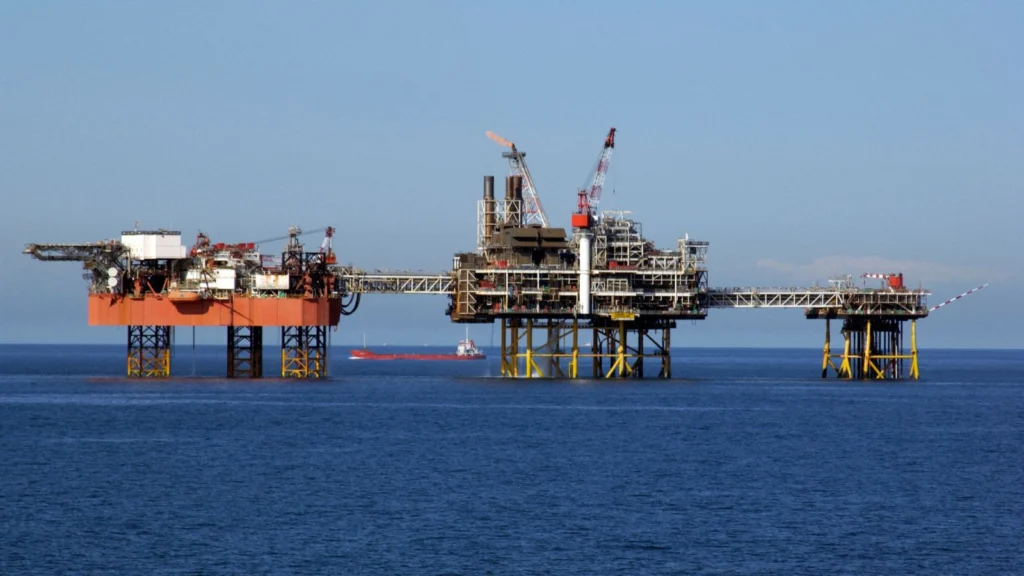
بعد أربع سنوات على تفجيرات خطوط «نورد ستريم» في 26 سبتمبر 2022، تغيّرت خريطة إمدادات الغاز إلى أوروبا بشكل كبير. ورغم أن «نورد ستريم 1» كان متوقفًا أصلًا و«نورد ستريم 2» لم يدخل الخدمة، فإن التفجيرات جاءت في ذروة أزمة طاقة دفعت الاتحاد الأوروبي إلى تقليص اعتماده على الغاز الروسي، والبحث عن موردين جدد، وزيادة واردات الغاز الطبيعي المسال، وتوسيع محطات استقباله. وبعد التحقيق، وخلصت الشرطة الدانماركية إلى أن خطوط نورد ستريم تعرضت لهجوم متعمد.
وقبل الحرب، كانت روسيا توفر 45% من واردات الغاز إلى الاتحاد الأوروبي، لكن حصتها انخفضت إلى 12% في 2025. وتراجعت الواردات الروسية من أكثر من 150 مليار متر مكعب في 2021 إلى 36 مليار متر مكعب في 2025، أي بانخفاض تجاوز 114 مليار متر مكعب.
ولم تعوض دولة واحدة وحدها هذه الكميات. ففي 2025 أصبحت النرويج أكبر مورد للغاز إلى الاتحاد الأوروبي بـ89.3 مليار متر مكعب، ما يعادل 30.9% من الواردات. وجاءت الولايات المتحدة في المرتبة الثانية بـ75.6 مليار متر مكعب، أي 26.2%، بينما وفرت دول شمال أفريقيا 36.7 مليار متر مكعب، وأذربيجان 11.3 مليار متر مكعب، وقطر 10.6 مليار متر مكعب.
ومقارنة بـ2021، زادت الإمدادات النرويجية بـ9.8 مليار متر مكعب، والإمدادات الأمريكية بـ56.7 مليار متر مكعب. ورغم هذه الزيادة، لم يكن بمقدور الموردين الجدد وحدهم تعويض كل الغاز الروسي الذي فقدته أوروبا.
وشكّل الغاز الطبيعي المسال أحد أهم الحلول، لأنه يمكن نقله بحرًا من دول مختلفة بدل الاعتماد على خطوط أنابيب ثابتة. وبلغت واردات الاتحاد الأوروبي من الغاز الطبيعي المسال 131 مليار متر مكعب في 2025، وشكلت 45% من إجمالي وارداته من الغاز. وشكلت الولايات المتحدة أكبر مورد للغاز الطبيعي المسال إلى أوروبا، إذ وفرت 58% من وارداته في 2025، وحافظت على الصدارة في الربع الأول من 2026 بحصة 57.4%.
ولتسهيل استقبال هذه الكميات، وسع الاتحاد الأوروبي قدرته على استقبال الغاز الطبيعي المسال بـ70 مليار متر مكعب خلال 2023 و2024. كما أقامت ألمانيا محطات عائمة بعد افتتاح محطة فيلهلمسهافن في ديسمبر 2022، قبل إضافة منشآت جديدة في ألمانيا وبولندا وإيطاليا وبلجيكا خلال 2025.
كما أعادت أوروبا تنظيم حركة الغاز داخل القارة. وبدأ خط «بالتيك بايب»، الذي افتُتح في سبتمبر 2022، بنقل الغاز من الشبكة النرويجية إلى بولندا عبر الدانمارك، بطاقة 10 مليارات متر مكعب سنويًا. كما أتاحت وصلة اليونان وبلغاريا نقل الغاز الأذربيجاني والغاز الطبيعي المسال إلى دول جنوب شرقي أوروبا.
ولم يقتصر تعويض الغاز الروسي على إيجاد موردين جدد، بل شمل أيضًا خفض الاستهلاك. فقد انخفض استهلاك الغاز في الاتحاد الأوروبي بأكثر من 19% بين 2021 و2024. وارتفع الاستهلاك 2% في 2025 ليصل إلى 339 مليار متر مكعب، لكنه بقي أقل من مستواه في عام 2022.
وساعد ترشيد استهلاك الطاقة والتوسع في مصادر كهرباء أخرى على تقليل الحاجة إلى الغاز، لكن جزءًا من هذا الانخفاض جاء نتيجة تراجع النشاط الصناعي. وقدرت وكالة الطاقة الدولية انخفاض طلب الصناعة الأوروبية على الغاز بـ23% في 2022، مع خفض بعض المصانع إنتاجها أو توقفها بسبب ارتفاع الأسعار، خصوصًا في قطاعي الكيميائيات والأسمدة.
كما تحملت الأسر كلفة الأزمة. فقد ارتفع متوسط سعر الغاز للأسر في الاتحاد الأوروبي، شاملًا الضرائب، من 7.8 يورو لكل 100 كيلوواط ساعة في النصف الثاني من 2021 إلى 11.4 يورو في النصف الثاني من 2022. وفي النصف الثاني من 2025 بلغ السعر 12.28 يورو، أي أعلى بـ57% مقارنة بالفترة نفسها قبل الأزمة.
ورغم التراجع الكبير، لم يتوقف استيراد الغاز الروسي بالكامل. ففي 2025 استحوذت روسيا على 12.5% من إجمالي واردات الغاز إلى الاتحاد الأوروبي، كما شكل الغاز الطبيعي المسال الروسي 17.3% من واردات الغاز المسال في الربع الأول من 2026. ويهدف الاتحاد الأوروبي إلى وقف استيراد الغاز الطبيعي المسال الروسي بالكامل في بداية 2027، ووقف غاز الأنابيب الروسي في خريف العام نفسه، مع منح فترات انتقالية لبعض العقود القائمة.
لكن خريطة الإمدادات الجديدة تواجه تحديات أخرى. فقد أدى تعطل شحنات الخليج عبر مضيق هرمز في 2026 إلى تقليص المعروض العالمي من الغاز الطبيعي المسال وزيادة المنافسة بين المشترين في أوروبا وآسيا. ورغم أن أوروبا تمتلك اليوم قدرة أكبر على استقبال الشحنات، فإن ذلك لا يضمن وجود كميات إضافية متاحة في السوق عند حدوث نقص عالمي.
وتظهر مخزونات الغاز أيضًا حساسية أوروبا لأي اضطراب جديد. ففي صباح 24 سبتمبر 2026 بلغت نسبة امتلاء خزانات الغاز في الاتحاد الأوروبي 70.24%، بينما بلغت 57% في ألمانيا و56% في هولندا. ويعني انخفاض المخزونات أن الأسواق تصبح أكثر تأثرًا بموجات البرد أو بتأخر وصول الشحنات خلال الشتاء.
وبعد أربع سنوات من تفجيرات نورد ستريم، نجحت أوروبا في تقليص اعتمادها على الغاز الروسي، وزيادة وارداتها من النرويج والولايات المتحدة وموردين آخرين، وتوسيع استخدام الغاز الطبيعي المسال، إلى جانب خفض الاستهلاك. لكنها ما زالت تعتمد على واردات كبيرة من الخارج، وتواجه أسعارًا أعلى ومخاطر مرتبطة بتوفر الغاز في السوق العالمية.