
تستفيد البنوك الإسرائيلية والعالمية من أدوات الذكاء الاصطناعي لتحسين كفاءة عملها، وخفض التكاليف وزيادة الأرباح، لكنّ هذه التكنولوجيا قد تتحوّل إلى تهديد لأحد مصادر أرباحها الرئيسية. فإذا سُمح للزبائن باستخدام وكلاء ذكاء اصطناعي لإدارة أموالهم، سيتمكّن هؤلاء الوكلاء من متابعة الحسابات البنكية وتنفيذ تحويلات مالية نيابة عن أصحابها، مثل نقل الأموال من الحسابات الجارية التي لا تُدفع عنها فوائد إلى برامج توفير أو صناديق نقدية تدرّ عوائد. وقد يؤدّي ذلك إلى خسارة البنوك جزءًا كبيرًا من الأرباح التي تحقّقها حاليًا من هذه الأموال.
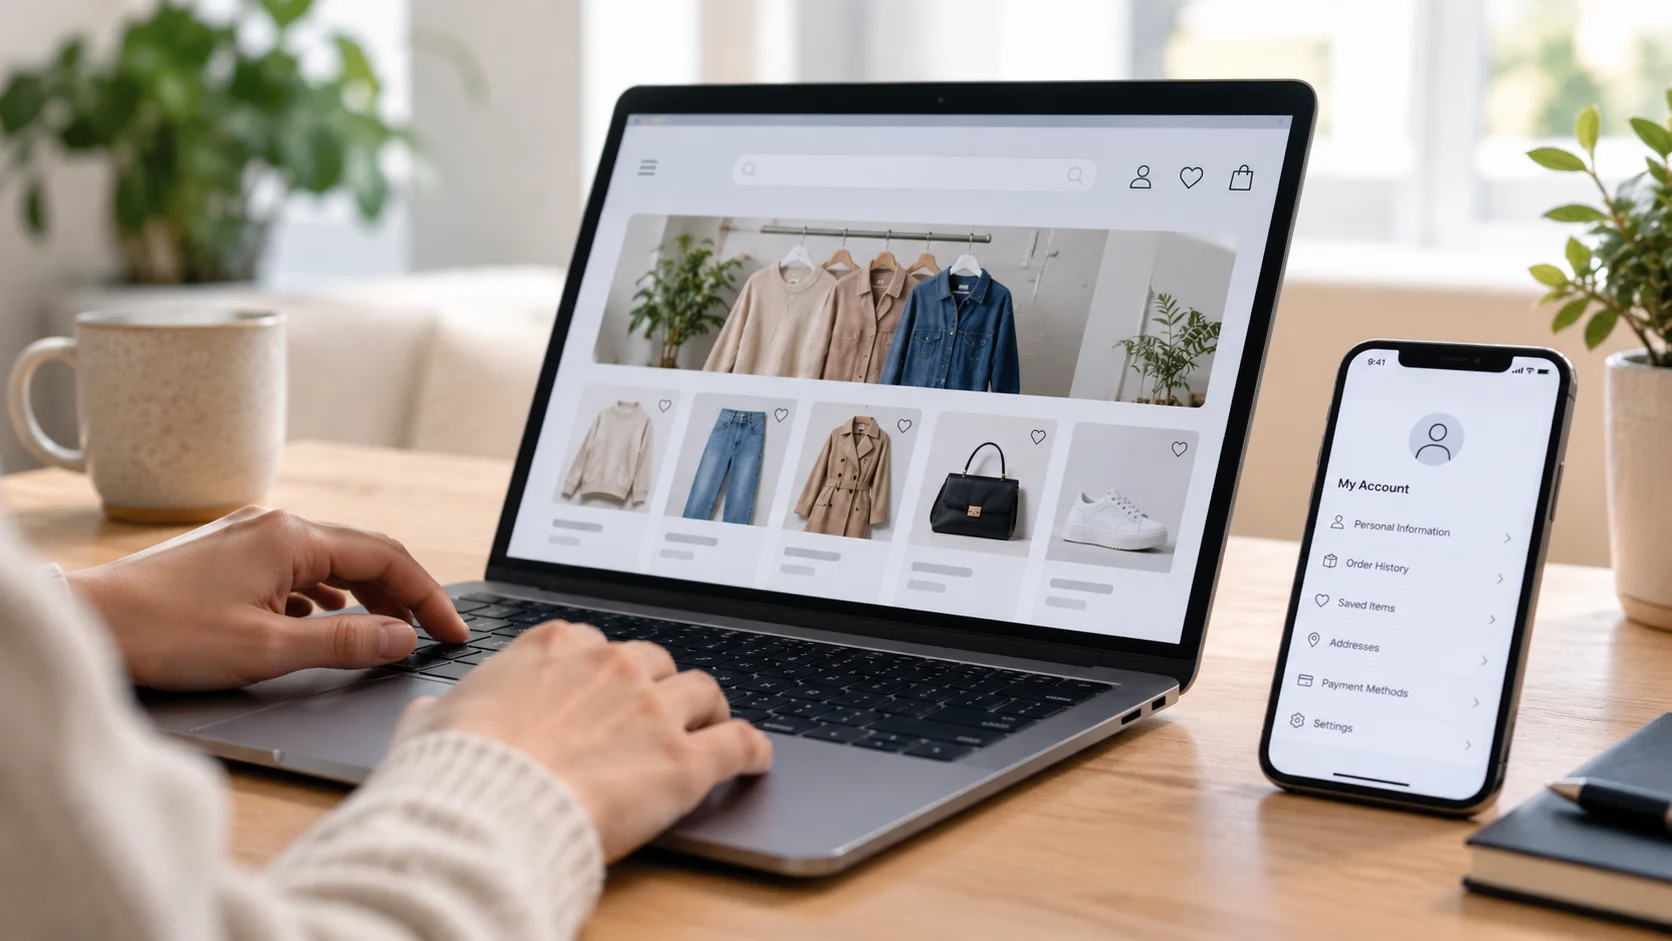
وبحسب تقرير نشرته صحيفة «ذا ماركر»، لا يأتي التهديد من أدوات الذكاء الاصطناعي التي تستخدمها البنوك لتحسين خدماتها، بل من إمكانية استخدام الزبائن وكلاء ذكاء اصطناعي يعملون لمصلحتهم، ويتابعون حساباتهم البنكية ويحدّدون الفرص التي تتيح لهم الاستفادة من أموالهم. ويمكن لهؤلاء الوكلاء، إذا حصلوا على الصلاحيات اللازمة، نقل الأموال من الحساب الجاري إلى برامج توفير أو صناديق نقدية، أو تحويل التوفيرات من بنك إلى آخر للحصول على فائدة أعلى. وتكمن أهميتها في قدرتها على تنفيذ عمليات يتجنّب كثير من الزبائن القيام بها بسبب ضيق الوقت أو الجهد المطلوب لمتابعة العروض البنكية ومقارنتها.
الأموال في الحسابات الجارية مصدر رئيسي لأرباح البنوك
تُعدّ الأموال المتراكمة في الحسابات الجارية التي لا تُدفع عنها فوائد أحد مصادر الأرباح المهمة للبنوك الإسرائيلية. وقد ازدادت أرباح البنوك من هذه الأموال بعد رفع بنك إسرائيل أسعار الفائدة ابتداءً من عام 2022، إذ أصبحت البنوك تستفيد من ارتفاع الفائدة دون أن تدفع مقابلًا لأصحاب الأموال الموجودة في حساباتهم الجارية.
وفي عام 2022، بلغ حجم الأموال في الحسابات الجارية 486 مليار شيكل. وخلال العام نفسه، ارتفعت فائدة بنك إسرائيل من 0.1% في بدايته إلى 3.25% في نهايته، ثم وصلت إلى 4.75% في عام 2023. وأتاح ارتفاع الفائدة للبنوك تحقيق أرباح كبيرة من الأموال التي يحتفظ بها الزبائن في حساباتهم الجارية دون الحصول على فوائد مقابلها.
وانعكست هذه التطوّرات على أرباح البنوك الإسرائيلية، إذ ارتفع صافي أرباحها الإجمالية من 10 مليارات شيكل تقريبًا في عام 2019 إلى 17 مليار شيكل في عام 2021، ثم إلى 30 مليار شيكل في عام 2024. وفي عام 2025، بلغ صافي الأرباح الإجمالية للبنوك الخمسة الكبيرة 35 مليار شيكل. كما أصبحت العوائد التي تحقّقها البنوك على رأس مالها في السنوات الأخيرة ضعف ما كانت عليه قبل بدء رفع أسعار الفائدة في عام 2022.
ورغم الأرباح الكبيرة التي حقّقتها البنوك من الأموال “النائمة” في الحسابات الجارية، لم تبادر إلى دفع فوائد للزبائن مقابل استخدام هذه الأموال. وبعد ضغوط جماهيرية، ألزمت وزارة المالية البنوك بدفع ضرائب إضافية، كما طالبها بنك إسرائيل بإعادة 3 مليارات شيكل تقريبًا إلى الزبائن، من خلال امتيازات ومبالغ مالية تختار البنوك طريقة تقديمها.
واختار بنك لئومي دفع مبالغ نقدية للزبائن، ومنحهم بنك هبوعليم أسهمًا فيه. لكنّ بنك إسرائيل لم يُلزم البنوك بدفع فوائد على الأموال الموجودة في الحسابات الجارية، رغم أنّ هذا الإجراء كان سيتيح للزبائن الاستفادة مباشرة من ارتفاع أسعار الفائدة.
دفع فائدة بنسبة 3% قد يقلّص أرباح البنوك بـ7 مليارات شيكل
وفقًا لبيانات بنك إسرائيل، بلغ حجم الأموال الموجودة في الحسابات الجارية لزبائن البنوك الإسرائيلية 236 مليار شيكل في تموز 2026. وتستفيد البنوك من هذه الأموال دون أن تدفع فوائد لأصحابها. فلو دفعت البنوك فائدة سنوية بنسبة 3% على هذا المبلغ، لبلغ حجم الأموال التي تدخل حسابات الزبائن 7 مليار شيكل تقريبًا، وهو مبلغ يعادل ربع صافي أرباح البنوك تقريبًا. وبذلك، فإنّ تحويل جزء من الأموال الموجودة في الحسابات الجارية إلى برامج توفير أو صناديق نقدية قد يقلّص أحد مصادر أرباح البنوك، ويؤثّر أيضًا في قيمتها السوقية.
وتكمن أهمية وكلاء الذكاء الاصطناعي في قدرتهم على تنفيذ هذه العمليات نيابة عن الزبائن، بدلًا من انتظار قيام كل زبون بالبحث عن عروض الفائدة وإجراء التحويلات بنفسه. فعلى سبيل المثال، إذا كان لدى أحد الزبائن مبلغ 50 ألف شيكل في حسابه الجاري دون أن يحصل على فوائد مقابلها، يمكن لوكيل الذكاء الاصطناعي، بعد حصوله على الصلاحيات اللازمة، البحث عن برنامج توفير أو صندوق نقدي يتيح الحصول على عائد، ثم نقل الأموال إليه. ويمكنه أيضًا متابعة عروض البنوك المختلفة وتحويل التوفيرات إلى بنك آخر إذا وجد فائدة أعلى. وتبقى هذه الإمكانيات مشروطة بالسماح لوكلاء الذكاء الاصطناعي بتنفيذ العمليات البنكية، وهو أمر لم تحسمه الجهات الرقابية بعد.

بنوك أمريكية تحتفظ بـ1.6 تريليون دولار دون دفع فوائد
ولا تقتصر استفادة البنوك من الأموال التي لا تُدفع عنها فوائد على إسرائيل. فقد أظهر تحليل نشرته صحيفة «فايننشال تايمز» أنّ ثلاثة من أكبر البنوك الأمريكية، وهي بنك أوف أمريكا وويلز فارغو وجي بي مورغان، تحتفظ مجتمعة بأموال تبلغ قيمتها 1.6 تريليون دولار في حسابات وتوفيرات لا تُدفع عنها فوائد.
ووفقًا للصحيفة، سيكلّف دفع فائدة سنوية بنسبة 3% على هذه الأموال البنوك الثلاثة 47 مليار دولار، أي ما يعادل نصف أرباحها السنوية تقريبًا. وتوضح هذه الأرقام حجم التأثير المحتمل إذا أصبح بإمكان الزبائن نقل أموالهم بسهولة إلى برامج توفير وأدوات مالية تمنحهم عوائد أفضل.
البنوك تجني أرباحًا من الذكاء الاصطناعي وتستثمر في تطويره
في الوقت الحالي، تستفيد البنوك من الذكاء الاصطناعي لزيادة أرباحها، من خلال تسريع العمل وخفض التكاليف. وتستخدم البنوك الإسرائيلية هذه التكنولوجيا لمساعدة فرق التكنولوجيا في تطوير الأنظمة البنكية وتحسينها، وإنجاز مهام كانت تتطلّب وقتًا وجهدًا أكبر. كما تستخدم أدوات ذكاء اصطناعي تساعد الموظفين في أداء أعمالهم اليومية، ما يخفّف عنهم المهام الروتينية ويتيح لهم تخصيص وقت أكبر لخدمة الزبائن. وتشير البنوك إلى أنّ أدوات الذكاء الاصطناعي بدأت بالفعل بتحسين كفاءة العمل وتسريع إنجاز المهام.
ومن الأمثلة على العوائد التي تحقّقها البنوك من هذه التكنولوجيا، استثمار بنك أوف أمريكا 400 مليون دولار في تطوير قدراته في مجال الذكاء الاصطناع، حيث حقّق البنك فوائد اقتصادية بقيمة 800 مليون دولار من هذا الاستثمار بحسب رئيسه التنفيذي.
وفي إسرائيل، أطلق بنك «One Zero» مشروعًا تجريبيًا لخدمة تعتمد على الذكاء الاصطناعي، تتيح للزبائن تحليل معلوماتهم البنكية، وتصنيف مصروفاتهم وإيراداتهم إلى فئات، والاطّلاع على توقّعات مالية وتحليل محافظهم الاستثمارية. لكنّ هذه الخدمة لا تسمح للذكاء الاصطناعي بتنفيذ عمليات بنكية نيابة عن الزبائن، إذ تقتصر حاليًا على معالجة المعلومات وتحليلها. وهذا هو الفرق الأساسي بين الأدوات التي توفّرها البنوك اليوم، ووكلاء الذكاء الاصطناعي الذين يمكن أن يشكّلوا تهديدًا لأرباحها مستقبلًا؛ فالأدوات الحالية تساعد الزبون على فهم وضعه المالي، في حين يستطيع الوكيل الذي يُمنح صلاحية تنفيذ العمليات نقل الأموال وإدارة التوفيرات نيابة عنه.

الجهات الرقابية لم تحسم مسألة تنفيذ العمليات بواسطة الذكاء الاصطناعي
رغم الإمكانيات التي تتيحها هذه التكنولوجيا، لا يبدو أن بنك إسرائيل والجهات الرقابية على البنوك حول العالم على عجلة في السماح لوكلاء الذكاء الاصطناعي بتنفيذ العمليات البنكية بصورة مستقلة. ويرتبط هذا الحذر بالمخاوف من الأخطاء والنتائج غير المرغوبة التي قد تنجم عن عمليات ينفّذها الذكاء الاصطناعي، إضافة إلى عدم وضوح المسؤولية في حال حدوث خلل. ولم يُحسم بعد ما إذا كانت المسؤولية في مثل هذه الحالات تقع على البنك، أو الجهة التي توفّر خدمة الذكاء الاصطناعي، أو الزبون الذي سمح بتنفيذ العملية.
كما يُتوقّع أن يتردّد بعض الزبائن في منح وكلاء الذكاء الاصطناعي صلاحية اتخاذ قرارات تتعلّق بأموالهم، حتى لو كانت هذه الخدمات قادرة على مساعدتهم في الحصول على فوائد أعلى. ومع ذلك، فإنّ السماح لهذه الأنظمة بتنفيذ عمليات بنكية قد يُحدث تغييرًا كبيرًا في العلاقة بين البنوك وزبائنها. فبدلًا من بقاء مبالغ كبيرة في الحسابات الجارية دون فوائد، يمكن لوكلاء الذكاء الاصطناعي متابعة الأموال المتاحة باستمرار، ومقارنة عروض التوفير وتنفيذ التحويلات التي تتيح للزبائن الاستفادة منها.
وبذلك، فإنّ التكنولوجيا التي تستخدمها البنوك اليوم لزيادة كفاءتها وأرباحها قد تتحوّل مستقبلًا إلى عامل يقلّص أرباحها، إذا أصبحت متاحة للزبائن لتنفيذ العمليات البنكية بصورة مستقلة. ويبقى تحقيق هذا التحوّل مرتبطًا بقرارات الجهات الرقابية، وتحديد المسؤولية عن العمليات التي ينفّذها الذكاء الاصطناعي، ومدى استعداد الزبائن لمنحه صلاحية إدارة أموالهم.
مقالات ذات صلة: بنك إسرائيل يمنع البنوك من رفض أموال الكريبتو تلقائيًا