
يشهد سوق العقارات في إسرائيل مؤشرات خطيرة تستدعي الانتباه، أبرزها الارتفاع الحاد في القروض التي تمنحها البنوك لقطاع البناء، بالتزامن مع زيادة كبيرة في عدد الشقق الجديدة التي لم يتم بيعها. فخلال عام 2025، ارتفع حجم القروض التي قدمتها أكبر خمسة بنوك لمقاولي بناء الشقق بنسبة 40%، من 49 مليار شيكل إلى 69 مليار شيكل، فيما بلغ عدد الشقق الجديدة التي لم يتم بيعها رقمًا قياسيًا وصل إلى 83,400 شقة.
هذه الأرقام تعيد إلى الأذهان الأزمة العقارية العالمية عام 2008، من دون أن تعني أن إسرائيل اقتربت بالفعل من أزمة شبيهة. لكنها تطرح سؤالًا مهمًا: ماذا يحدث عندما ترتفع أسعار الشقق بالتزامن مع توسع كبير في الاقتراض، ثم تنخفض هذه الأسعار؟
في إجابته عن هذا السؤال، يعود تقرير لصحيفة «ذا ماركر» إلى خلفيات الأزمة المالية العالمية التي بدأت في الولايات المتحدة عام 2008، حين أدى انهيار سوق القروض الإسكانية إلى إطلاق «الركود الكبير» وامتداد الأزمة من سوق العقارات إلى البنوك ثم إلى الاقتصاد العالمي. فبين مارس 2008 ويونيو 2009، انهارت أو كانت على حافة الانهيار ثماني مؤسسات مالية أميركية عريقة، تجاوز متوسط عمرها 80 عامًا. كما خسرت الأسرة الأميركية بالمتوسط 100 ألف دولار من قيمة منازلها ومحفظتها الاستثمارية بين يوليو 2008 ومارس 2009، وخضعت منازل نصف مليون أسرة للحجز، وتضاعفت البطالة من 5% إلى 10%.
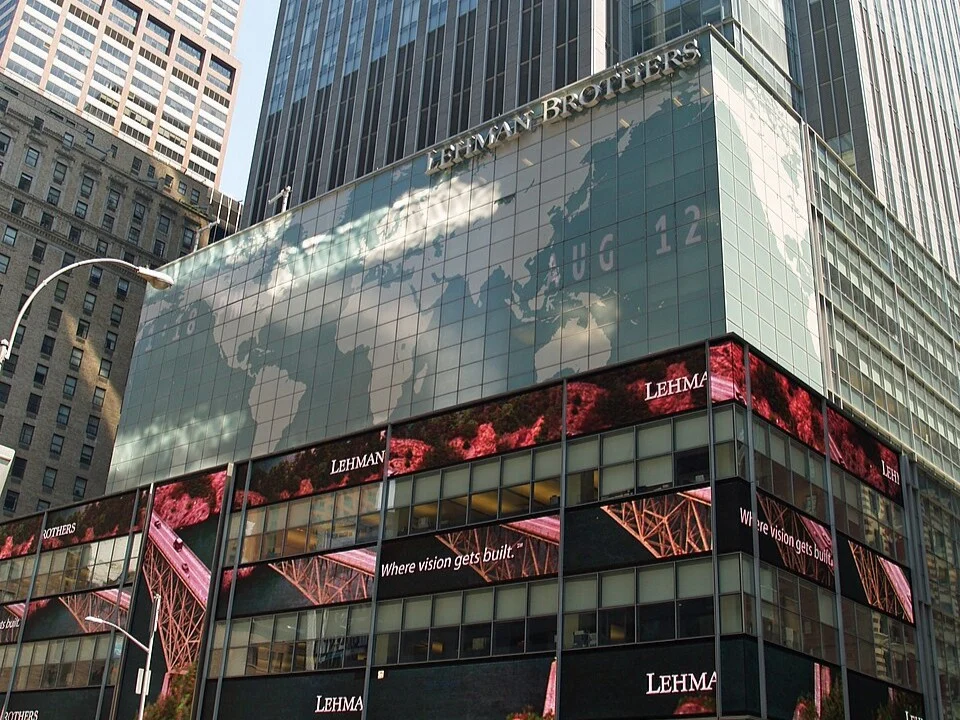
وخلال الأزمة، بيع بنك الاستثمار «بير ستيرنز»، الذي تأسس عام 1923، قسرًا بجزء ضئيل من قيمته. كما أعلن بنك الاستثمار «ليمان براذرز»، الذي تأسس عام 1850، إفلاسه في أكبر حالة إفلاس شهدتها الولايات المتحدة حتى ذلك الوقت. وأنقذت الحكومة شركة التأمين العملاقة AIG، التي كان عمرها 89 عامًا، من الانهيار، وانهار بنك «واشنطن ميوتشوال»، الذي تأسس عام 1889، في أكبر انهيار لبنك أميركي حتى ذلك الوقت. وبعد نصف عام، احتاجت شركة «جنرال موتورز»، التي تجاوز عمرها 100 عام، إلى تدخل الحكومة الفيدرالية حتى تتمكن من الاستمرار.
ما جعل أزمة 2008 خطيرة لم يكن انخفاض أسعار العقارات وحده، بل أن الارتفاع الذي سبقها اعتمد بدرجة كبيرة على الاقتراض. فمع ارتفاع أسعار الشقق، أصبحت الشقق المرهونة للبنوك تساوي أكثر، ما شجع البنوك على منح قروض إضافية. وأدى ذلك إلى زيادة الاقتراض والطلب على الشقق، فواصلت الأسعار ارتفاعها.
لكن عندما بدأت أسعار الشقق بالانخفاض، انقلبت الدائرة في الاتجاه المعاكس. فقد تعثر المقترضون عن السداد، وفي الوقت نفسه انخفضت أسعار الشقق التي كانت تشكل ضمانًا للقروض. وهنا تحوّل انخفاض أسعار العقارات إلى أزمة بنكية امتدت آثارها إلى كامل أرجاء الاقتصاد وضربت جيوب الأسر.
ويورد التقرير دراسات اقتصادية توضح أن هذا النوع من الأزمات -التي تسبقها فقاعات عقارية وتوسع في الاقتراض- يكون أشد من حالات الركود العادية. فقد أظهرت دراسة نشرها الاقتصاديون أوسكار خوردا وموريتس شولاريك وآلان تايلور عام 2015 أن الاقتصاد يتعافى من الركود العادي خلال سنتين تقريبًا، وبعد خمس سنوات يكون نصيب الفرد من الناتج أعلى 8% مقارنة بما كان عليه قبل الأزمة.
أما إذا سبق الركود ارتفاع حاد في أسعار العقارات بالتزامن مع توسع استثنائي في الاقتراض البنكي، فإن التعافي يكون أبطأ بكثير، فبعد خمس سنوات، يبقى نصيب الفرد من الناتج قريبًا مما كان عليه قبل الأزمة. وشملت الدراسة 17 اقتصادًا متقدمًا، بينها الولايات المتحدة وبريطانيا وألمانيا واليابان، وغطت بيانات تمتد 140 عامًا.
وفي دراسة أخرى نُشرت عام 2022، وجد الباحثون أنه إذا اجتمع الارتفاع الكبير في أسعار الشقق مع زيادة سريعة في اقتراض الأسر يرتفع احتمال وقوع أزمة مالية خلال ثلاث سنوات من 3% تقريبًا في الظروف العادية إلى قرابة 37%. وشملت الدراسة 42 دولة بين 1950 و2016، وأجراها روبن غرينوود وصموئيل هانسون وأندريه شلايفر وجايكوب سورنسن. كما وجدت نمطًا مشابهًا، وإن كان أضعف، في قطاع الأعمال عندما ترتفع أسعار الأسهم بالتزامن مع توسع كبير في الاقتراض.
مع ذلك، ليست كل أزمة مالية ناتجة عن العقارات. فأزمة ديون أميركا اللاتينية في ثمانينيات القرن الماضي جاءت بعد ارتفاع أسعار الفائدة على الدولار وانخفاض أسعار السلع. كما أن انهيار أسواق الأسهم في «الاثنين الأسود» عام 1987 لم يؤد إلى أزمة بنكية واسعة، وارتبط انهيار صندوق التحوط LTCM عام 1998 بمخاطر مرتفعة في أسواق المشتقات المالية، لا بسوق العقارات.
في المقابل، وجد صندوق النقد الدولي أن ارتفاع أسعار الشقق ثم انخفاضها سبق قرابة ثلثي آخر 50 أزمة بنكية كبيرة في العالم. وهذا لا يعني أن العقارات هي السبب الوحيد في الأزمات، بل إن الخطر الأكبر يظهر عندما يقترن ارتفاع الأسعار بتوسع كبير في الاقتراض.
وبالنسبة إلى إسرائيل، لا تكفي المعطيات الحالية للقول إن البلاد تعيش فقاعة عقارية أو أنها على أبواب أزمة شبيهة بأزمة 2008. كما أن إجمالي الدين الخاص في إسرائيل يبلغ 44% من الناتج المحلي الإجمالي، وهو أقل نسبيًا من مستوياته في أوروبا.
لكن صندوق النقد الدولي حذر من أن الارتفاع المستمر في أسعار الشقق الذي شهدته إسرائيل أضعف قدرة الأسر على شراء شقة، وأن الأسر منخفضة الدخل التي اشترت في مناطق مرتفعة الأسعار أو استنفدت كامل قدراتها المالية في الشراء أكثر عرضة للضرر إذا انخفضت أسعار الشقق بشكل حاد أو ارتفعت الفائدة.