ترجّح شركة الاستثمار IBI أن يكون بنك إسرائيل قد أنهى دورة خفض أسعار الفائدة، بعد ثلاثة تخفيضات متتالية، في ظل توقعات بارتفاع التضخم تدريجيًا، وتراجع قيمة الشيكل، واستمرار النمو الاقتصادي، إلى جانب حالة عدم اليقين السياسي والأمني.
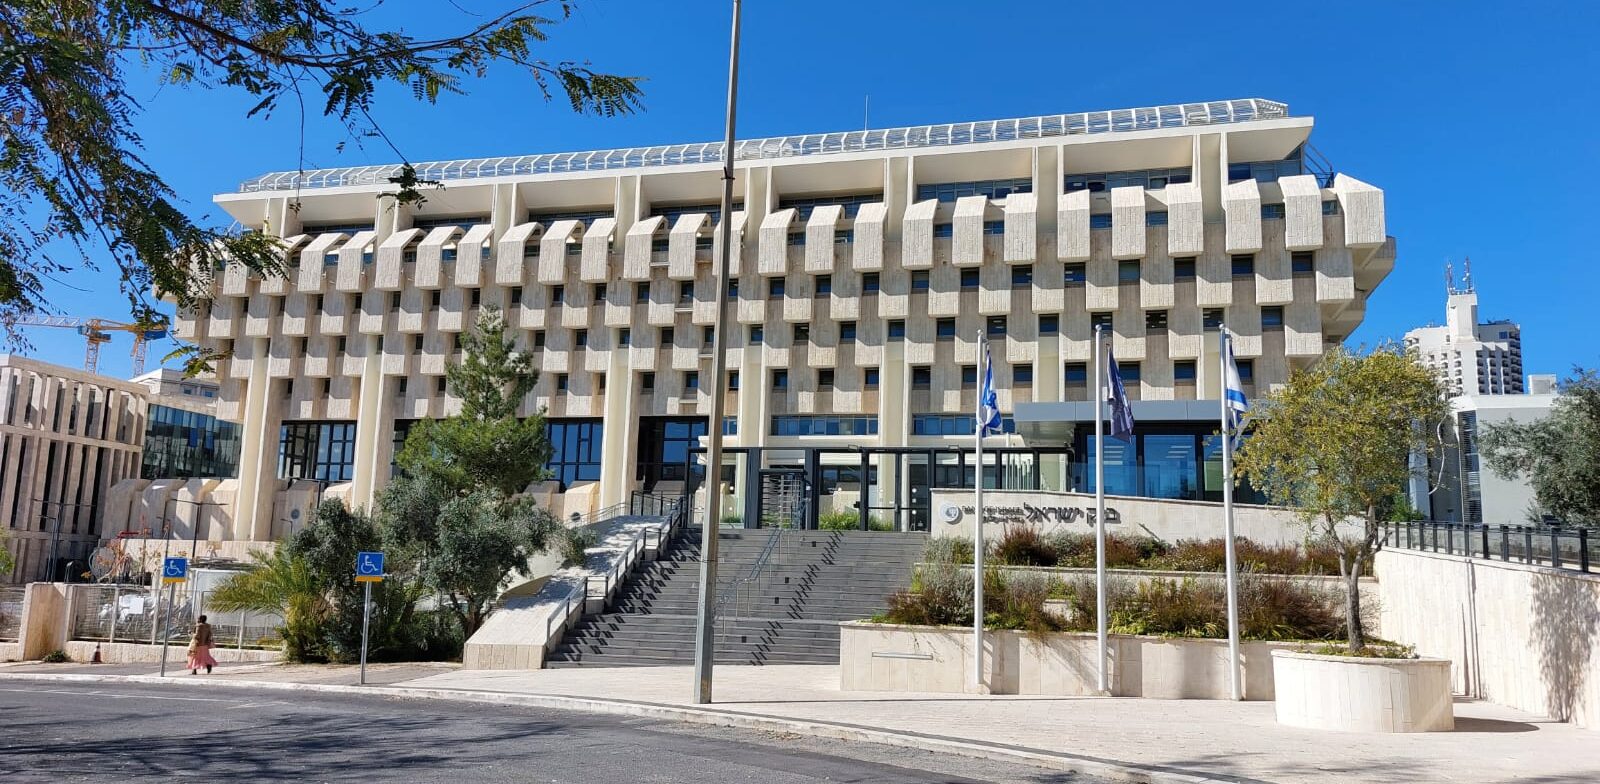
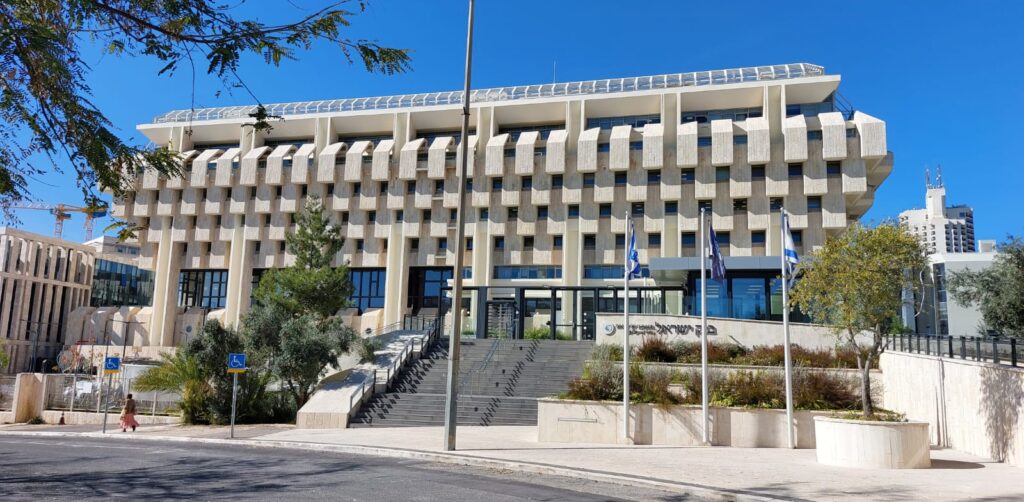
وجاء هذا التقدير في تحليل أصدره اليوم الخميس رافائيل غوزلان، كبير الاقتصاديين في IBI، عقب قرار بنك إسرائيل أمس الأربعاء الإبقاء على سعر الفائدة دون تغيير عند 3.25%، وهو قرار جاء متوافقًا مع التوقعات.
ويرى غوزلان أن احتمال إجراء تخفيض إضافي للفائدة أصبح ضعيفًا، وأن البنك قد يكون وصل إلى نهاية دورة التخفيضات الحالية، رغم استمرار توقعاته الرسمية بخفض الفائدة إلى 3% خلال السنة المقبلة.
لماذا تراجعت احتمالات خفض الفائدة؟
بحسب تحليل IBI، فإن بيان بنك إسرائيل وتصريحات محافظه عقب قرار تثبيت الفائدة يشيران إلى عدم وجود استعجال لإجراء تخفيض إضافي. فقد أوضح المحافظ أن التأثير الكامل للتخفيضات الثلاثة السابقة لم يظهر بعد في الاقتصاد، في ظل توقعات بارتفاع التضخم تدريجيًا.
وبلغ التضخم السنوي في إسرائيل 1.6% في سبتمبر، فيما يتوقع بنك إسرائيل أن يسجل 1.5% خلال عام 2026، وأن يرتفع إلى 2.1% في 2027. أما خلال الاثني عشر شهرًا المقبلة، فيتوقع البنك أن يبلغ التضخم 2%، أي منتصف النطاق المستهدف الذي يتراوح بين 1% و3%.
ويعني ذلك أن خفض الفائدة مجددًا قد يشجع الاقتراض والإنفاق، ويزيد الطلب على السلع والخدمات، ما قد يدفع الأسعار إلى الارتفاع بوتيرة أسرع. ويحذّر التقرير أيضًا من ضغوط تضخمية مرتبطة بارتفاع أسعار الطاقة عالميًا، واضطرابات سلاسل الإمداد، واستمرار نقص العمالة.
وفي سوق العملات، تراجع الشيكل منذ بداية سبتمبر بنحو 3% أمام الدولار و2% أمام سلة العملات الأجنبية. ويرى غوزلان أن بنك إسرائيل ينظر بإيجابية إلى تراجع العملة المحلية، بعدما اتخذ خطوات سابقة للحد من ارتفاع قيمتها، الذي كان يهدد النشاط الاقتصادي.
فارتفاع قيمة الشيكل يجعل الصادرات الإسرائيلية أكثر تكلفة بالنسبة للمشترين في الخارج، ما قد يضعف قدرتها على المنافسة. وفي المقابل، قد يؤدي تراجع الشيكل إلى زيادة أسعار المنتجات المستوردة والتضخم، وهو ما يقلّل الحاجة إلى خفض إضافي للفائدة.
نمو اقتصادي قوي.. لكن الأرقام لا تعكس الصورة كاملة
تشير توقعات بنك إسرائيل المحدّثة إلى نمو الاقتصاد بنسبة 5.6% خلال 2026 و7.5% خلال 2027. وتشمل هذه الأرقام مساهمة استثنائية في النمو ناتجة عن إنتاج يجري خارج إسرائيل، وترتبط بصورة رئيسية بنشاط شركة “إنفيديا” (Nvidia) الأميركية، وفق تحليل IBI.
وباستبعاد هذه المساهمة، ينخفض النمو المتوقع إلى 3.4% خلال العام الحالي و5.1% في 2027، إذ إن جزءًا من النمو الإجمالي يعود إلى إنتاج يجري خارج إسرائيل، ولا يعتمد مباشرة على العمالة ومرافق الإنتاج داخل البلاد. ولذلك، فإن استبعاد هذه المساهمة يعطي صورة أدق عن تطور النشاط الاقتصادي وفرص العمل في إسرائيل.
ويشير التحليل إلى استمرار تعافي الاقتصاد، مدعومًا بتحسن الطلب والنشاط التجاري وثقة الشركات، إلى جانب استمرار جمع التمويلات في قطاع الهايتك. وفي المقابل، يواجه الاقتصاد نقصًا في العمالة وارتفاعًا نسبيًا في الأجور، ما قد يزيد الضغوط التضخمية.
الانتخابات والمخاطر الاقتصادية
يربط تحليل IBI قرار تثبيت الفائدة أيضًا باقتراب انتخابات الكنيست، في ظل احتمال تأثير نتائجها على مستوى المخاطر الاقتصادية وثقة المستثمرين. فقد يؤدي غياب الحسم السياسي أو صعوبة تشكيل حكومة مستقرة إلى زيادة حالة عدم اليقين، ودفع المستثمرين إلى المطالبة بعوائد أعلى مقابل الاستثمار في الأصول الإسرائيلية.
وتستند توقعات بنك إسرائيل إلى استمرار القتال بمستوى منخفض نسبيًا، مع بقاء التوترات الجيوسياسية. ولا تشمل هذه التوقعات الآثار المحتملة لنتائج الانتخابات، لكن البنك أشار إلى مخاطر عدم الحسم السياسي، وتعميق الانقسامات الاجتماعية، والمساس باستقلالية المؤسسات، واحتمال تشديد العقوبات الدولية على إسرائيل.
وفي ما يتعلق بميزانية الدولة والدين العام، يتوقع بنك إسرائيل أن يبلغ عجز الميزانية 4.4% من الناتج المحلي الإجمالي في 2026، وأن يرتفع إلى 4.6% في 2027. كما يتوقع أن تبلغ نسبة الدين العام إلى الناتج نحو 68% في نهاية 2026، مقابل 66.5% في نهاية 2027.
وعند استبعاد الإنتاج في الخارج، ترتفع نسبة الدين العام إلى الناتج المحلي الإجمالي إلى نحو 70% في 2026 و70.5% في 2027. ويعود ذلك إلى انخفاض قيمة الناتج المحلي الإجمالي المستخدم في حساب النسبة، وليس إلى زيادة حجم الدين نفسه.
ويخلص غوزلان إلى أن تراجع الشيكل، وتوقعات ارتفاع التضخم، واستمرار النمو الاقتصادي، إلى جانب احتمال رفع الفائدة في الولايات المتحدة ومنطقة اليورو، تجعل انتهاء دورة خفض الفائدة في إسرائيل أكثر ترجيحًا من استمرارها.