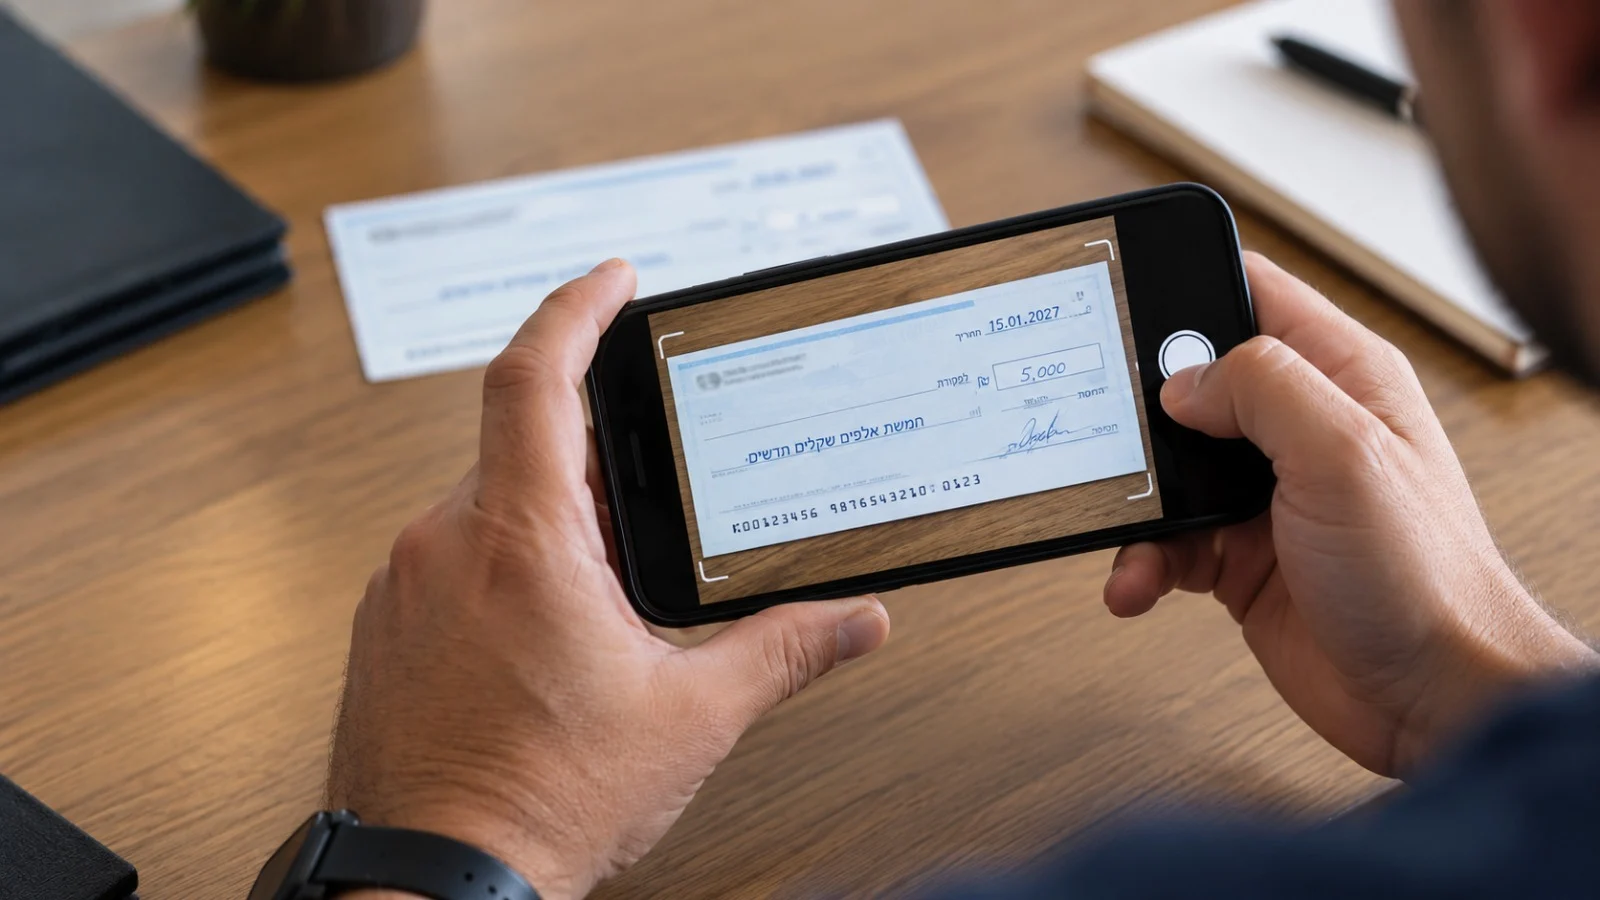
بدأت البنوك في سبتمبر الماضي تقديم خدمة جديدة تتيح للزبائن إيداع الشيكات المؤجلة عبر تطبيقاتها على الهواتف، دون الحاجة إلى زيارة الفروع، لكن الخدمة التي أطلقها بنك إسرائيل بهدف تسهيل العمليات البنكية وتقليل تكاليفها، أصبحت مصدرًا جديدًا للعمولات التي يدفعها الزبائن. وبحسب صحيفة «كالكاليست»، تتراوح عمولة إيداع الشيك المؤجل عبر التطبيق بين 3.24 و10 شواكل في 5 بنوك رئيسية، فيما يقدمها أحد البنوك مجانًا.
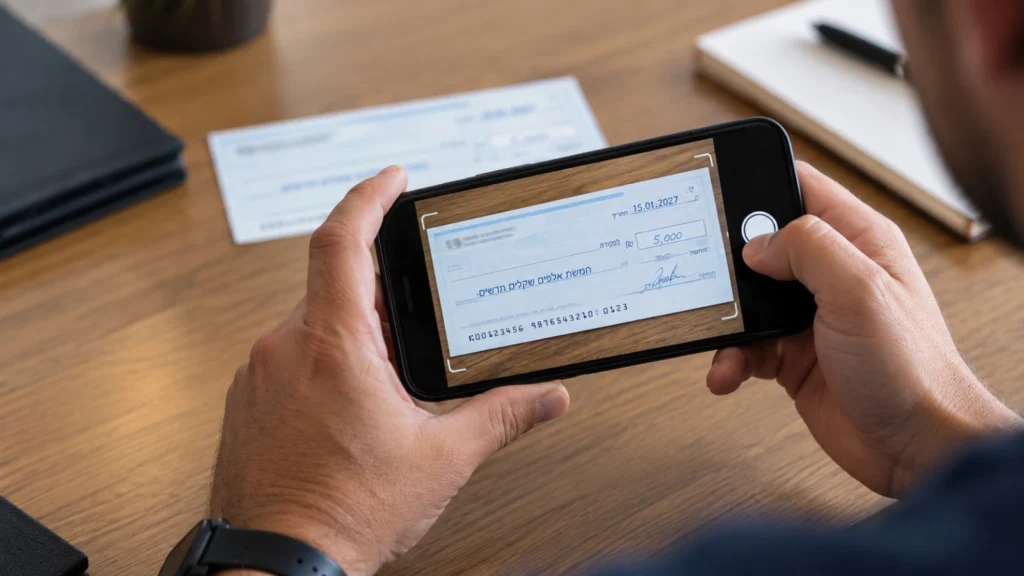
وقبل إطلاق الخدمة، كان بإمكان الزبائن إيداع الشيكات عبر التطبيقات البنكية فقط بعد حلول موعد صرفها، وكان حامل شيك مؤجّل يرغب في إيداعه مسبقًا مضطرًا عادة إلى زيارة فرع البنك. وفي سبتمبر، أتاح بنك إسرائيل بالتعاون مع البنوك إمكانية إيداع هذه الشيكات إلكترونيًا، بحيث يصوّر الزبون الشيك بهاتفه، ويحفظ البنك بياناته ويتولى البنك صرفه تلقائيًا في التاريخ المحدد. لكن بنك إسرائيل لم يضع سقفًا للعمولات التي تستطيع البنوك فرضها مقابل هذه الخدمة.
وبحسب مراجعة الصحيفة لعمولات البنوك، تبلغ عمولة إيداع شيك مؤجل عبر تطبيق بنك هبوعليم 10 شيكل، يليه بنك ديسكونت بعمولة 9.5 شيكل، ثم هبنلئومي بعمولة 7 شواكل، ومزراحي طفحوت بعمولة 6 شيكل، ولئومي بعمولة 3.24 شيكل. في المقابل، بنك ONE ZERO هو الوحيد بين البنوك الستة الذي يُقدم الخدمة مجانًا بلا عمولة.
وتتضح الفوارق بصورة أكبر لدى الزبائن الذين يودعون عدة شيكات دفعة واحدة. فعلى سبيل المثال، إذا حصل مالك شقة مؤجرة على 12 شيك مؤجّل من المستأجر لتغطية الإيجار السنوي، وقرر إيداعها جميعًا مسبقًا عبر التطبيق، فسيدفع 120 شيكل عادة في بنك هبوعليم، و114 شيكل في ديسكونت، و84 شيكل في هبنلئومي، و72 شيكل في مزراحي طفحوت، و38.88 شيكل في لئومي، بينما لن يدفع أي عمولة في بنك ONE ZERO.
ولا تقتصر آثار العمولات على أصحاب الشقق المؤجرة، بل تشمل أيضًا أصحاب المصالح التجارية الصغيرة الذين ما زالوا يتلقون مدفوعات من زبائنهم بواسطة شيكات مؤجلة. فالمصلحة التجارية التي تودع 50 شيك مؤجل ستدفع 500 شيكل في بنك هبوعليم، مقابل 475 شيكل في بنك ديسكونت، رغم أن صاحب المصلحة ينفذ عملية الإيداع بنفسه عبر الهاتف، دون الحاجة إلى موظف في فرع البنك.
وتبرز أهمية هذه الخدمة في ظل استمرار استخدام الشيكات كوسيلة للدفع. فوفقًا لبيانات نشرها بنك إسرائيل بمناسبة إطلاق الخدمة، بلغت القيمة الإجمالية للمدفوعات بواسطة الشيكات خلال عام 2025 مبلغ 640 مليار شيكل، وشكلت 5% من إجمالي قيمة المدفوعات بوسائل الدفع الرئيسية.
لكن هذه البيانات تشمل جميع الشيكات، وليس الشيكات المؤجلة فقط، كما أن بنك إسرائيل لم ينشر عدد الشيكات المؤجلة التي تُودع مسبقًا. ولذلك لا يمكن تحديد الإيرادات الفعلية التي تحققها البنوك من الخدمة الجديدة. ولتوضيح حجم الإيرادات المحتملة، أشارت الصحيفة إلى أنه إذا أودع الزبائن مليون شيك مؤجل سنويًا عبر التطبيقات، بمتوسط عمولة يبلغ 6 شيكل، فستحصل البنوك على 6 مليون شيكل من هذه الخدمة.

ومن المتوقع أن تتغير طريقة احتساب هذه العمولات في يوليو 2027، مع دخول إصلاح جديد للعمولات البنكية حيز التنفيذ. وبحسب بنك إسرائيل، ستُدرج عملية إيداع الشيكات المؤجلة عبر التطبيقات ضمن الإصلاح، الذي سيتيح للزبائن تنفيذ ما يصل إلى 100 عملية بنكية شهريًا مقابل رسوم إجمالية لا تتجاوز 10 شيكل.