مع اقتراب انتخابات الكنيست الإسرائيلي، المقررة الثلاثاء المقبل، 27 أكتوبر، يبرز سؤال اقتصادي يتجاوز هوية الفائز: كيف ستتفاعل الأسواق المالية إذا لم تسفر الانتخابات عن تشكيل حكومة؟ دراسة جديدة أعدّتها وحدة الأبحاث في بورصة تل أبيب تشير إلى أن المخاوف من غياب الحسم السياسي قد تنعكس على أسعار الأسهم قبل الانتخابات، لكن تأثيرها لا يستمر بالضرورة بعد إعلان النتائج.
وتستند الدراسة، التي أعدّها الخبير الاقتصادي نيسان أبراهام من وحدة الأبحاث في بورصة تل أبيب، إلى تحليل عشر جولات انتخابية جرت في إسرائيل منذ عام 2003، ومقارنة أداء سوق الأسهم والشيكل قبل الانتخابات وبعدها، مع التمييز بين الجولات التي أدت إلى تشكيل حكومة وتلك التي لم تؤدِ إلى تشكيل حكومة.
خسائر أكبر قبل الانتخابات غير الحاسمة
تكشف النتائج أن سوق الأسهم الإسرائيلية سجّلت أداءً أضعف في الفترات التي سبقت الانتخابات التي لم تؤدِ لاحقًا إلى تشكيل حكومة. ولإجراء المقارنة، اعتمد الباحثون مستوى مؤشر “تل أبيب 125” قبل الانتخابات بخمسة أشهر نقطةً مرجعية لقياس ارتفاعه أو انخفاضه.
وأظهرت النتائج أنه قبل موعد التصويت بثلاثة أشهر، كان المؤشر منخفضًا بمتوسط 5.3% مقارنة بتلك النقطة المرجعية في الانتخابات التي لم تؤدِ إلى تشكيل حكومة، مقابل انخفاض طفيف بلغ 0.2% في الانتخابات التي انتهت بتشكيل حكومة.
لكن المفارقة تظهر في الأشهر التالية. فبعد ثلاثة أشهر من الانتخابات، بلغ العائد التراكمي للمؤشر، مقارنة بالنقطة المرجعية نفسها، 4.7% في حالات عدم تشكيل حكومة، مقابل 4.1% في الحالات التي شُكّلت فيها حكومة. وبعد خمسة أشهر، تقاربت النتائج أكثر، لتبلغ 6.7% و6.5% على التوالي.
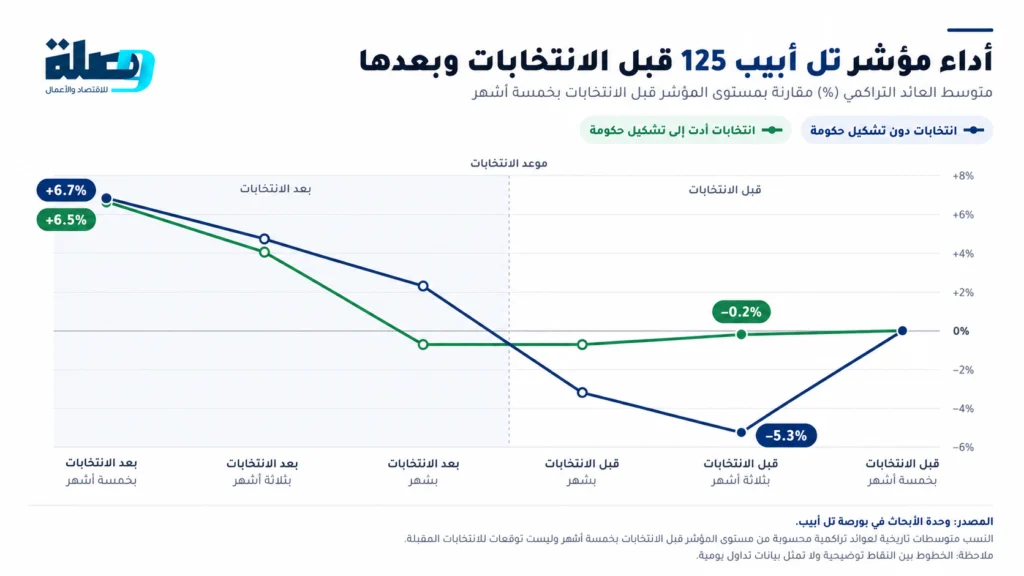
وتشير هذه النتائج إلى أن الضغوط على الأسهم كانت أشد قبل الانتخابات التي انتهت دون تشكيل حكومة، لكن الفجوة في الأداء تلاشت تقريبًا خلال الأشهر التالية، حتى في الحالات التي لم تؤدِ فيها الانتخابات إلى تشكيل حكومة.
ويفسّر التقرير هذه الظاهرة بأن المستثمرين يأخذون احتمال عدم الحسم السياسي في الحسبان قبل الانتخابات، فتنعكس مخاوفهم على أسعار الأسهم مسبقًا. ويُعرف ذلك في الأسواق المالية بتسعير المخاطر، أي أن الأسعار تعكس توقعات المستثمرين بشأن التطورات المحتملة، قبل وقوعها بالفعل. ولذلك، فإن تحقق نتيجة كانت متوقعة لا يؤدي بالضرورة إلى موجة جديدة من البيع.
هل ترتفع البورصة بعد الانتخابات؟
وفي مقارنة أوسع، وجدت الدراسة أن مؤشر “تل أبيب 125” حقق متوسط عائد بلغ 16.4% خلال السنة التالية للجولات الانتخابية العشر، مقابل متوسط سنوي عام نسبته 11.5% خلال الفترة التاريخية التي فحصها الباحثون.
لكن هل تعني هذه الأرقام أن الانتخابات تدفع البورصة إلى الارتفاع؟
يحذّر التقرير من هذا الاستنتاج، إذ أظهرت المقارنة مع الأسواق الأميركية أن مؤشر “ستاندرد آند بورز 500” (S&P 500) حقق بدوره متوسط عائد بلغ 13.1% خلال السنة التالية للانتخابات الإسرائيلية، بعد احتساب تأثير تغيّر سعر صرف الدولار مقابل الشيكل، مقارنة بمتوسط سنوي عام نسبته 8.4%.
ويشير الباحث إلى أن بعض الانتخابات تزامنت مع فترات تعافٍ أعقبت أزمات اقتصادية عالمية، بينها الأزمة المالية العالمية وجائحة كورونا. ولذلك، لا يمكن فصل ارتفاع الأسهم الإسرائيلية بعد الانتخابات عن الاتجاهات الإيجابية التي شهدتها الأسواق الدولية خلال الفترات نفسها.
الشيكل يتأثر أيضًا بحالة عدم اليقين
ولم تقتصر الدراسة على سوق الأسهم، بل تناولت أيضًا أداء الشيكل أمام العملات الأجنبية، ووجدت أنه مال تاريخيًا إلى الارتفاع قبل الانتخابات وبعدها، لكن بوتيرة مختلفة.
خلال السنة السابقة للانتخابات، ارتفعت قيمة الشيكل مقابل مجموعة من العملات الأجنبية بمتوسط 1.4%، وهي نسبة أقل من متوسط ارتفاعه السنوي على المدى الطويل، البالغ 2.3%. أما خلال السنة التالية للانتخابات، فبلغ متوسط ارتفاعه 2.5%.
وبحسب التقرير، قد يدفع الغموض بشأن تشكيل الحكومة وسياساتها الاقتصادية بعض المستثمرين الأجانب إلى تأجيل قراراتهم الاستثمارية، ما يحدّ من العوامل الداعمة للشيكل قبل الانتخابات. وفي المقابل، قد يساعد تراجع حالة عدم اليقين بعد التصويت على تعزيز العملة المحلية.
ويؤثر ارتفاع الشيكل أيضًا على المستثمرين في الأسواق الأجنبية، إذ قد يقلّص العائد الذي يحققونه بالشيكل من استثماراتهم بالدولار، حتى لو سجلت الأسهم الأميركية مكاسب.
ماذا تعني النتائج للانتخابات المقبلة؟
تثير هذه النتائج تساؤلًا بشأن ما إذا كان أداء سوق الأسهم الإسرائيلية قبيل الانتخابات المقبلة يعكس مخاوف من عدم التوصل إلى حسم سياسي، لكن الدراسة لا تقدم دليلًا قاطعًا على ذلك.
فحركة الأسهم تتأثر بعوامل متعددة، بينها أسعار الفائدة والتضخم وأرباح الشركات والتطورات الأمنية واتجاهات الأسواق العالمية، ما يجعل من الصعب اعتبار أداء البورصة مؤشرًا على النتائج الانتخابية المتوقعة.
كذلك، فإن النتائج تستند إلى عدد محدود من الجولات الانتخابية، ولا تضمن تكرار الأنماط التاريخية في الظروف الحالية.
ومع ذلك، تُظهر التجارب السابقة أن عدم تشكيل حكومة لا يعني بالضرورة استمرار تراجع الأسهم، وأن المخاوف السياسية قد تنعكس على الأسعار قبل أن تتضح نتائج الانتخابات.
وبذلك، فإن السؤال الذي سيواجه الأسواق بعد التصويت لن يقتصر على هوية الفائز، بل سيمتد إلى قدرة النتائج على تقليص حالة عدم اليقين وتوفير وضوح بشأن السياسات الاقتصادية المقبلة. أما على المدى الطويل، فتشير الدراسة إلى أن اتجاه البورصة لا يتحدد بنتائج الانتخابات وحدها، بل يتأثر أيضًا بأداء الشركات والعوامل الأساسية للاقتصاد الإسرائيلي.