
يدخل قطاع الغاز الطبيعي في إسرائيل مرحلة حاسمة خلال السنوات الممتدة حتى عام 2030، مع تنفيذ مشاريع لتوسيع الإنتاج وخطوط التصدير باستثمارات تبلغ مليارات الدولارات. لكن التحدي لم يعد يقتصر على امتلاك احتياطيات كبيرة، بل يتمثل في القدرة على استخراج الغاز ونقله وبيعه، وتحويل الإيرادات إلى عوائد مالية فعلية.
وبحسب تحليل أصدرته شركة الاستثمار الإسرائيلية IBI في 15 سبتمبر، يستند نمو القطاع إلى عاملين رئيسيين: ارتفاع الطلب المحلي على الغاز لإنتاج الكهرباء، وحاجة مصر المتزايدة إلى الاستيراد لتعويض النقص في إنتاجها. ومع ذلك، فإن الاستفادة من هذين العاملين تتطلب استكمال مشاريع الإنتاج والنقل في مواعيدها، وتأمين اتفاقيات بيع تسمح باستغلال القدرات الجديدة.
وتقدّر الدراسة أن حصة الشركات والأصول المشمولة بالتحليل من الاستثمارات ستبلغ نحو 3.84 مليارات دولار بين عامي 2026 و2030، على أن تبلغ الاستثمارات السنوية ذروتها في 2026 عند نحو 1.11 مليار دولار. ويعني ذلك أن الشركات ستتحمل جانبًا كبيرًا من تكاليف التوسعة قبل أن تجني كامل الإيرادات المتوقعة منها.
مصر تقود فرص نمو الصادرات
تحتل مصر موقعًا مركزيًا في خطط التوسع، بعدما بلغ استهلاكها من الغاز نحو 63.1 مليار متر مكعب في 2025، مقابل إنتاج محلي بلغ 42.4 مليار متر مكعب، بفجوة تصل إلى 20.7 مليار متر مكعب.
وتسدّ مصر هذا العجز باستيراد الغاز عبر الأنابيب والغاز الطبيعي المسال، إلى جانب استخدام أنواع أخرى من الوقود. وتشير الدراسة إلى أن زيادة وارداتها من الغاز الإسرائيلي قد تأتي على حساب جزء من وارداتها من مصادر أخرى، أو تحلّ محل أنواع أخرى من الوقود، بدلًا من أن تعكس بالضرورة زيادة مماثلة في إجمالي احتياجاتها من الطاقة.
غير أن زيادة الصادرات تتوقف على قدرة خطوط الأنابيب. وتقدّر IBI القدرة المتاحة حاليًا لنقل الغاز إلى مصر بنحو 12 مليار متر مكعب سنويًا، بعد احتساب الكميات المخصصة للأردن. وقد ترتفع إلى نحو 16 مليار متر مكعب سنويًا مع استكمال مشروع FAJR+ لتوسيع قدرة نقل الغاز عبر الأردن، المتوقع خلال النصف الثاني من 2026، ثم إلى نحو 22 مليار متر مكعب سنويًا بعد تشغيل خط نيتسانا الجديد لنقل الغاز إلى مصر، المتوقع في أكتوبر 2028.
وتشدد الدراسة على أن هذه الأرقام تمثل القدرة القصوى للنقل، وليست توقعات للمبيعات الفعلية، التي تعتمد أيضًا على الإنتاج والعقود التجارية وتوافر البنية التحتية.
توسعات ليفياتان وتمار ومشروع كاتلان
يمثل حقل ليفياتان أحد أبرز محركات النمو المتوقعة. ففي يناير 2026، اتخذ شركاؤه قرارًا نهائيًا باستثمار نحو 2.36 مليار دولار في توسعة تستهدف رفع قدرته الإنتاجية إلى قرابة 21 مليار متر مكعب سنويًا ابتداءً من النصف الثاني من 2029.
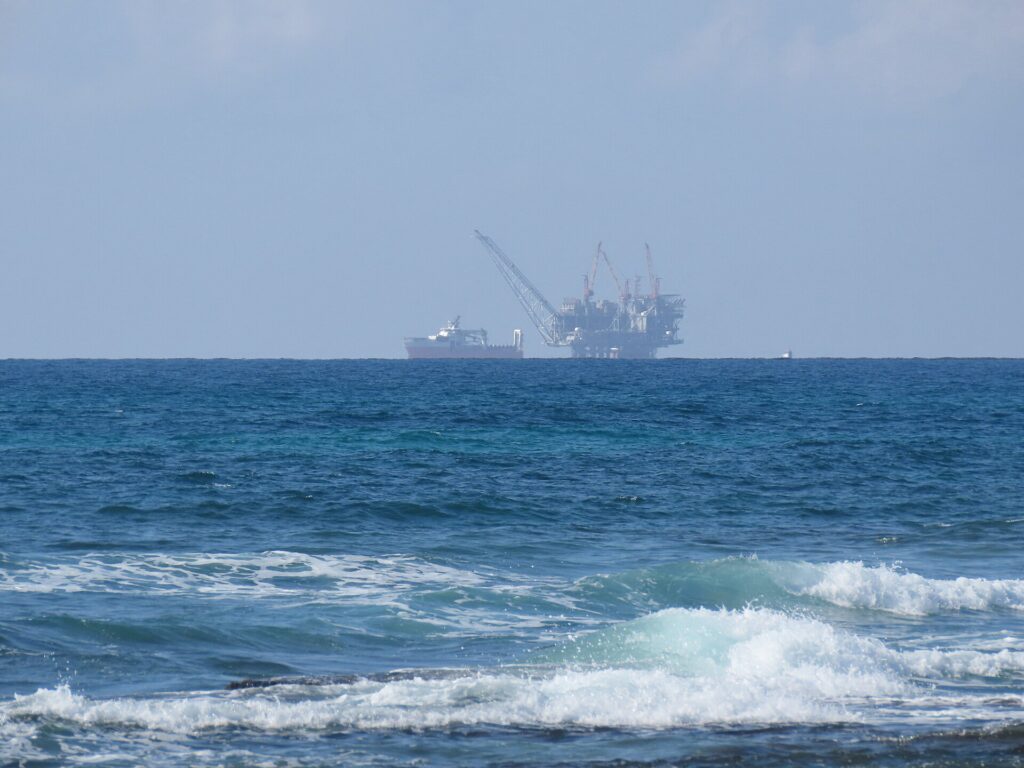
وتستند التوسعة إلى اتفاقيات لزيادة الإمدادات إلى مصر، إذ يُتوقع أن ترتفع الكميات المتعاقد على توريدها إلى ما يعادل نحو 11.9 إلى 12.9 مليار متر مكعب سنويًا بعد استكمال المشاريع المطلوبة.
لكن التطورات الأمنية أبرزت مخاطر انقطاع الإنتاج. فقد تراجعت مبيعات ليفياتان في النصف الأول من 2026 إلى 4.57 مليارات متر مكعب، مقابل 4.99 مليارات في الفترة المقابلة، نتيجة توقف الإنتاج لمدة 33 يومًا خلال المواجهة مع إيران. وعلى إثر ذلك، خفضت IBI تقديراتها لمبيعات الحقل خلال العام الجاري إلى 12.3 مليار متر مكعب.
أما حقل تمار، فقد أكمل توسعة منشآته في يونيو 2026، وأظهرت اختبارات التشغيل قدرة إنتاجية قصوى تعادل نحو 16.5 مليار متر مكعب سنويًا. إلا أن مبيعاته الفعلية بلغت نحو 10 مليارات متر مكعب في 2025، ما يجعل التحدي الأساسي في زيادة المبيعات واستغلال القدرة المتاحة، وليس في توسيع الإنتاج وحده.
وتشير الدراسة إلى مذكرة تفاهم لبيع ما يصل إلى 80 مليار متر مكعب من غاز تمار خلال الفترة بين 2031 و2038، لكنها لم تتحول بعد إلى اتفاق ملزم يشمل جميع شركاء الحقل. وبالتالي، لا يمكن اعتبار الكميات المذكورة مبيعات مضمونة.
وفي موازاة ذلك، تعوّل شركة إنرجيان على مشروع كاتلان لتوفير مرحلة جديدة من نمو الإنتاج خلال 2027. لكن الدراسة تؤكد أن زيادة الإنتاج وحدها لن تكون كافية لتحسين وضع الشركة المالي، إذ يبقى الاختبار الأساسي قدرتها على تحويل نمو الإنتاج إلى تدفقات نقدية تتيح لها خفض ديونها.
الطلب المحلي يرتفع رغم توسع الطاقة المتجددة
في السوق الإسرائيلية، ارتفع استهلاك الغاز الطبيعي بنسبة 4.1% خلال 2025 إلى 14.4 مليار متر مكعب، بينما تراجعت الصادرات بنسبة 6.1% إلى 12.4 مليار متر مكعب، متأثرة بانقطاعات الإنتاج والقيود على الإمدادات. وبلغ إجمالي الاستهلاك المحلي والصادرات نحو 26.8 مليار متر مكعب، بانخفاض طفيف نسبته 0.9%.
ويظل إنتاج الكهرباء المصدر الرئيسي للطلب المحلي. فقد شكّل الغاز الطبيعي 74.1% من إجمالي إنتاج الكهرباء في 2025، مقابل 15.7% للطاقة المتجددة.
وبالاستناد إلى سيناريو نشرته سلطة الكهرباء، يُتوقع أن يرتفع إجمالي إنتاج الكهرباء من 81.4 تيراواط/ساعة في 2025 إلى 98.3 تيراواط/ساعة بحلول 2030. ورغم أن توسّع الطاقة المتجددة سيقلّص الحصة النسبية للغاز الطبيعي، فإن نمو الطلب الإجمالي على الكهرباء قد يؤدي إلى زيادة كمية الكهرباء المنتجة باستخدام الغاز أيضًا.
وتقدّر IBI أن استهلاك الغاز في قطاع الكهرباء قد يرتفع من 11.4 مليار متر مكعب في 2025 إلى نحو 13.3 مليار متر مكعب في 2030. وهذا تقدير أعدّته الشركة بالاستناد إلى توقعات إنتاج الكهرباء، وليس توقعًا رسميًا لاستهلاك الغاز.
وتخلص الدراسة إلى أن نمو الطلب المحلي يوفر أساسًا مستقرًا للقطاع، لكنه لن يكون كافيًا وحده لاستيعاب جميع توسعات الإنتاج المخطط لها، ما يبقي التصدير عنصرًا أساسيًا في خطط النمو.
ولا يتوقف حجم الإيرادات على كمية الغاز المباعة فقط، بل يتأثر أيضًا بأسعار البيع. فبعض عقود التصدير مرتبطة بسعر خام برنت، ما يعني أن ارتفاع أسعار النفط قد يدعم الإيرادات الناتجة عن هذه العقود حتى من دون زيادة الكميات المباعة، بينما قد يؤدي انخفاضها إلى تأثير معاكس، وفقًا لشروط كل عقد.
وفي تقييمها الاستثماري، بدأت IBI تغطية خمس شركات وشراكات عاملة في القطاع، هي نيو-مد وراتيو ويسرامكو وتمار بتروليوم وإنرجيان، ومنحت كلًا منها توصية “أداء متفوق”. ومع ذلك، تؤكد الدراسة أن أوضاع الشركات تختلف بحسب حجم الديون والتزامات الاستثمار، فضلًا عن الإتاوات التي تدفعها للدولة ولأصحاب حقوق تعاقدية أخرى، وهي عوامل تؤثر في العائد المالي الذي تحققه كل شركة. ولذلك، فإن زيادة قيمة الحقول لا تتحول بالضرورة إلى مكاسب مماثلة للمساهمين.
وتواجه الشركات أيضًا مخاطر تتعلق بتأخر المشاريع، وتجاوز الميزانيات، وانقطاع الإنتاج، والقيود على التصدير. ولهذا، فإن نجاح القطاع حتى عام 2030 لن يُقاس فقط بزيادة قدرته الإنتاجية، بل بمدى تحويل هذه القدرة إلى مبيعات فعلية وتدفقات نقدية بعد تغطية تكاليف الاستثمار والتمويل.