
لم يسلك كبار المستثمرين الطريق نفسه لتحقيق النجاح في أسواق المال. فبينما بحث بعضهم عن الأسهم التي اعتبرها السوق أقل من قيمتها، فضّل آخرون الاستثمار في شركات يعرفون أعمالها جيدًا، في حين اتجه آخرون إلى اقتناص الفرص في أسواق مختلفة حول العالم.
وتظهر هذه الاختلافات بوضوح في تجارب ثلاثة من أشهر المستثمرين في التاريخ الحديث: جون تمبلتون وبيتر لينش ووارن بافيت. فقد اتبع كل منهم نهجًا مختلفًا في اختيار استثماراته، فيما تركت تجاربهم على مدى عقود أثرًا واضحًا في عالم المال والأسواق.
جون تمبلتون.. البحث عن الفرص حيث لا يبحث الآخرون
ارتبط اسم جون تمبلتون، الذي عاش بين عامي 1912 و2008، بالاستثمار العالمي والبحث عن الفرص في الأسواق التي يسودها التشاؤم.
وكان تمبلتون من رواد الاستثمار خارج السوق الأميركية، انطلاقًا من فكرة أن حصر الأموال في سوق واحدة قد يؤدي إلى تفويت فرص موجودة في أماكن أخرى، إلى جانب زيادة الاعتماد على أداء اقتصاد واحد.
وفي عام 1954، أطلق تمبلتون صندوق “Templeton Growth Fund”، الذي اتجه إلى البحث عن فرص استثمارية في شركات من دول مختلفة حول العالم، في وقت كان فيه الاستثمار خارج السوق الأميركية أقل شيوعًا بين المستثمرين الأميركيين.
لكن نهج تمبلتون لم يقتصر على التنويع الجغرافي، إذ عُرف أيضًا بما يسمى “الاستثمار المعاكس”، أي البحث عن الفرص في الأسواق أو الأسهم التي يتجنبها الآخرون بسبب التشاؤم والخوف.
وتقوم الفكرة على أن موجات البيع الواسعة قد تدفع أحيانًا أسعار بعض الأسهم إلى مستويات لا تعكس قيمتها الاقتصادية على المدى الطويل. لكن انخفاض السعر وحده لا يجعل السهم فرصة استثمارية، إذ قد يكون التراجع ناتجًا عن مشكلات حقيقية في أعمال الشركة.
بيتر لينش.. فكرة الاستثمار قد تبدأ من الحياة اليومية
أما بيتر لينش، فاشتهر خصوصًا بإدارته صندوق “ماغلان” التابع لشركة “فيديليتي” بين عامي 1977 و1990.
وعندما تولى لينش إدارة الصندوق، كانت أصوله تبلغ نحو 20 مليون دولار، قبل أن ترتفع إلى نحو 14 مليار دولار عند انتهاء فترة إدارته، وفق بيانات “فيديليتي”.
وخلال تلك السنوات الـ13، حقق الصندوق متوسط عائد سنوي بلغ نحو 29.2%، مقارنة بنحو 15.8% لمؤشر S&P 500، كما تفوق على المؤشر في 11 عامًا من أصل 13 عامًا.
لكن شهرة لينش لا ترتبط بالأرقام وحدها، بل أيضًا بفكرة يمكن تبسيطها بعبارة “استثمر فيما تعرفه”. فقد رأى أن الحياة اليومية يمكن أن توفر أفكارًا حول شركات تستحق الدراسة.
فالشخص الذي يلاحظ، على سبيل المثال، إقبالًا متزايدًا على متجر أو منتج أو خدمة قد ينتبه إلى نجاح الشركة التي تقف وراءه قبل أن تصبح محط اهتمام واسع في الأسواق.
ولا يعني ذلك أن معرفة منتجات الشركة أو الإعجاب بها يكفيان لجعل سهمها استثمارًا جيدًا. فمثل هذه الملاحظات ليست سوى نقطة بداية، بينما يتطلب تقييم الشركة النظر أيضًا في أرباحها وديونها وفرص نموها والمخاطر التي تواجهها وسعر سهمها.
وارن بافيت.. شراء حصة في شركة وليس مجرد سهم
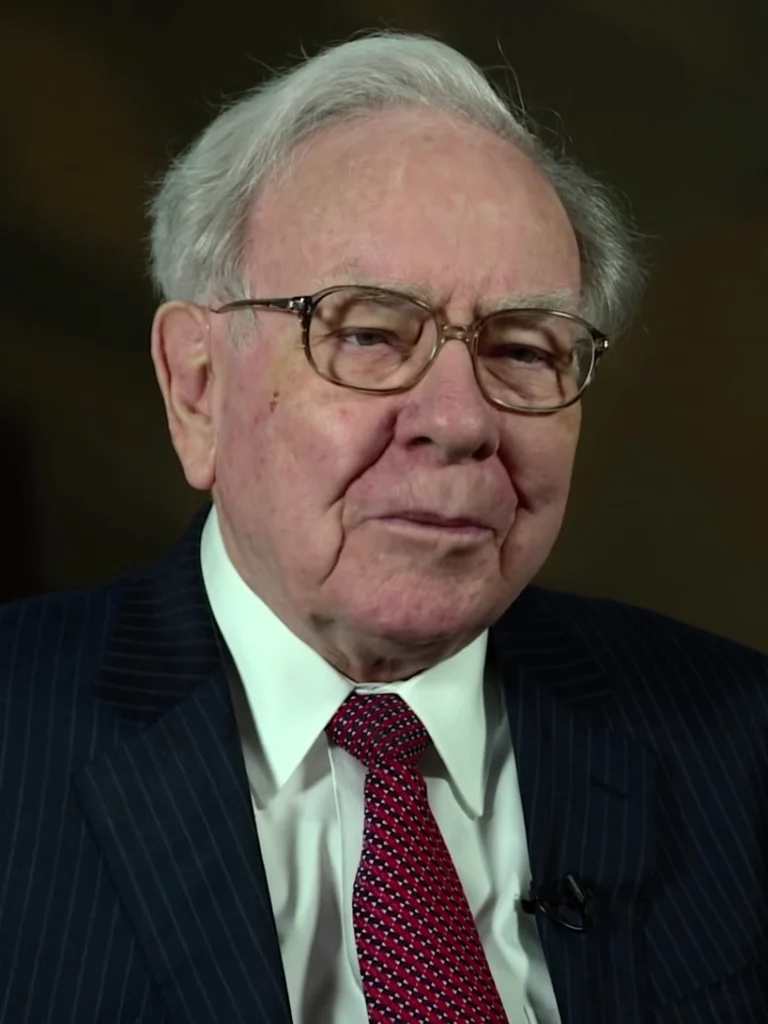
أما وارن بافيت، فيمثل أحد أشهر نماذج الاستثمار طويل الأجل، وارتبط اسمه على مدى عقود بشركة “بيركشاير هاثاواي”.
ومن أبرز الأفكار المرتبطة بنهجه النظر إلى شراء السهم باعتباره امتلاك حصة في شركة حقيقية، وليس مجرد شراء ورقة مالية على أمل ارتفاع سعرها سريعًا.
ولهذا يركز هذا النهج على فهم كيفية تحقيق الشركة لإيراداتها وأرباحها، ووضعها المالي، وقدرتها على المنافسة والنمو على المدى الطويل، ثم مقارنة هذه العوامل بسعر سهمها في السوق.
ويرتبط ببافيت أيضًا مفهوم “دائرة الكفاءة”، الذي يعني ببساطة أن المستثمر ليس مضطرًا إلى فهم كل الشركات والقطاعات أو الاستثمار فيها.
وفي رسالته السنوية لعام 1996 إلى مساهمي “بيركشاير هاثاواي”، التي نُشرت في فبراير/شباط 1997، أوضح بافيت أن حجم دائرة الكفاءة ليس العامل الأهم، وإنما معرفة حدودها. وبمعنى أبسط، لا يحتاج المستثمر إلى فهم كل شركة في السوق، لكنه يحتاج إلى إدراك المجالات التي يستطيع تقييمها وتلك التي تقع خارج نطاق معرفته.
كما ارتبط نهج بافيت بالصبر والنظر إلى أداء الشركات على المدى الطويل، بدل التركيز على التحركات اليومية أو الأسبوعية لأسعار أسهمها.
طرق مختلفة.. ومبادئ مشتركة
رغم الاختلاف الواضح بين أساليب المستثمرين الثلاثة، فإن تجاربهم تلتقي في عدم الاعتماد فقط على حركة أسعار الأسهم أو الاتجاه السائد في السوق.
فتمبلتون بحث عن الفرص في أسواق مختلفة وفي أوقات التشاؤم، ولينش اشتهر بالبحث عن شركات يستطيع فهم أعمالها وملاحظة منتجاتها في الحياة اليومية، فيما ركز بافيت على قيمة الشركات وقدرتها على تحقيق الأرباح على المدى الطويل.
وفي الوقت نفسه، لا تعني النجاحات التاريخية لهذه الاستراتيجيات أنها ستؤدي إلى النتائج نفسها مستقبلًا. فالأسواق تتغير، والاستثمار في الأسهم يظل معرضًا للربح والخسارة، كما أن الأسلوب الذي يناسب مستثمرًا قد لا يناسب آخر.
لكن تجارب تمبلتون ولينش وبافيت تظهر كيف استطاعت أساليب مختلفة في تحليل الشركات والأسواق أن تتحول، على مدى عقود، إلى بعض أشهر المدارس والأسماء في تاريخ الاستثمار.