
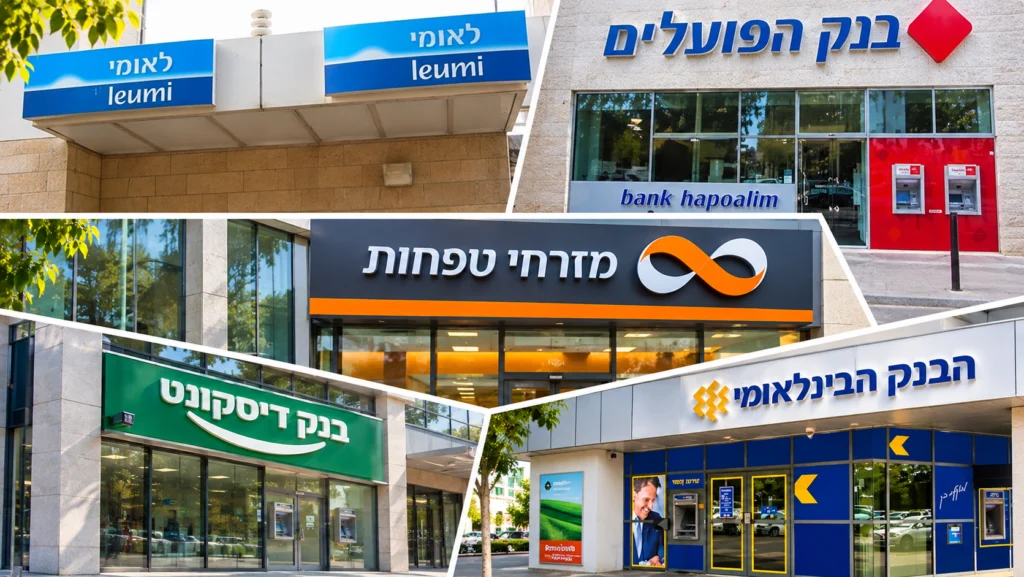
سجّلت البنوك الإسرائيلية الخمسة الكبرى أرباحًا صافية مجمّعة بلغت نحو 8.1 مليار شيكل خلال الربع الثالث من عام 2026، بانخفاض نسبته 6% مقارنة بالفترة نفسها من العام الماضي. وجاء التراجع في ظل انخفاض إيرادات الفوائد وتأثير الضريبة الخاصة المفروضة على البنوك، رغم استمرار التوسع في منح القروض.
وبحسب تحليل نشرته صحيفة “غلوبس“، اليوم الأربعاء، بلغت أرباح البنوك “لئومي” و”هبوعليم” و”مزراحي طفحوت” و”ديسكونت” و”هبينلئومي” مجتمعة نحو 23.8 مليار شيكل خلال الأشهر التسعة الأولى من العام الجاري، بتراجع نسبته 4% مقارنة بالفترة المقابلة من عام 2025.
لئومي يتصدر.. وديسكونت يسجل أكبر تراجع
وتصدّر بنك “لئومي” قائمة البنوك من حيث الأرباح، بعدما ارتفع صافي ربحه بنسبة 11% إلى نحو 3 مليارات شيكل، ليكون البنك الوحيد بين الخمسة الذي سجّل نموًا في أرباحه الفصلية. وجاء هذا الارتفاع مدعومًا جزئيًا بمكاسب محاسبية استثنائية ناتجة عن تعديلات ضريبية، وليس من نمو النشاط المصرفي المعتاد وحده.
في المقابل، تراجعت أرباح بنك “هبوعليم” بنسبة 14.3% إلى نحو 2.36 مليار شيكل، متأثرة جزئيًا بإيرادات استثنائية سُجّلت في الفترة المقابلة من العام الماضي، نتيجة تسوية دعوى قضائية مرتبطة بتحقيق ضريبي أميركي سابق.
وسجّل بنك “مزراحي طفحوت” أرباحًا بنحو 1.37 مليار شيكل، بانخفاض يقارب 8%، فيما تراجعت أرباح بنك “هبينلئومي” بنسبة 12.6% إلى 508 ملايين شيكل.
أما بنك “ديسكونت”، فسجّل أكبر تراجع بين البنوك الخمسة، إذ انخفض صافي ربحه بنسبة 19.7% إلى 910 ملايين شيكل، متأثرًا خصوصًا بالتكاليف المرتبطة بخطة دمج بنك “مركنتيل” التابع له.
وتعكس هذه النتائج تأثير البنود الاستثنائية على المقارنة السنوية، إذ استفادت بعض البنوك من إيرادات غير متكررة، بينما تحمّلت بنوك أخرى مصروفات استثنائية، ما يعني أن نسب التغير في الأرباح لا تعكس بالضرورة حجم التحسن أو التراجع في النشاط المصرفي الأساسي.
لماذا تتراجع الأرباح رغم زيادة القروض؟
وتكشف النتائج عن مفارقة في أداء القطاع المصرفي، إذ تراجعت إيرادات الفوائد الصافية للبنوك الخمسة بنسبة 6% إلى 15.4 مليار شيكل، مقارنة بنحو 16.4 مليار شيكل قبل عام، رغم ارتفاع إجمالي القروض الممنوحة للجمهور بنسبة 15% إلى نحو 2.05 تريليون شيكل.
ويعود ذلك بصورة أساسية إلى تخفيضات أسعار الفائدة التي أجراها بنك إسرائيل، إلى جانب تباطؤ التضخم، ما قلّص الإيرادات التي تحققها البنوك من بعض القروض المرتبطة بمؤشر أسعار المستهلك. وبمعنى آخر، فإن زيادة حجم القروض لا تعني بالضرورة ارتفاع أرباح البنوك، إذا تراجعت الإيرادات التي تحققها من الفوائد على هذه القروض.
كما أثّرت الضريبة الخاصة المفروضة على أرباح البنوك في نتائجها، إذ يبلغ حجم هذه الضريبة على مستوى القطاع نحو 3 مليارات شيكل خلال عام 2026.
أي البنوك أكثر ربحية؟
وعلى مستوى العائد على حقوق الملكية، وهو مؤشر يقيس قدرة البنك على تحقيق الأرباح من أموال مساهميه، تصدّر “لئومي” البنوك الخمسة بنسبة 16.9%، مع الإشارة إلى أن نتيجته تأثرت بإيرادات استثنائية.
وجاء “مزراحي طفحوت” ثانيًا بنسبة 15%، يليه “هبوعليم” بنسبة 14%، ثم “هبينلئومي” بنسبة 13.8%، فيما حلّ “ديسكونت” أخيرًا بنسبة 10.4%.
وفي ما يتعلق بمخاطر الائتمان، تراجعت مصروفات خسائر الائتمان، وهي المبالغ التي تسجّلها البنوك لمواجهة الخسائر المحتملة من تعثّر المقترضين عن السداد، بنسبة 16% إلى 538 مليون شيكل، مقارنة بـ637 مليون شيكل قبل عام.
أرباح البنوك تثير تساؤلات بشأن المنافسة
ورغم تراجع الأرباح، أعادت النتائج المالية للبنوك إثارة الانتقادات بشأن ارتفاع تكلفة الخدمات المصرفية وضعف المنافسة في القطاع. وبحسب موقع “تايمز أوف إسرائيل“، اعتبرت إيلا تمير شلومو، مسؤولة التنظيم المالي في منظمة “لوبي 99″، أن استمرار الأرباح المرتفعة يعكس تركّز السوق المصرفية، الذي يسمح للبنوك بفرض فوائد مرتفعة على القروض وعمولات على الخدمات، مقابل فوائد منخفضة أو شبه معدومة على الأموال التي يحتفظ بها العملاء في حساباتهم الجارية.
وتأتي هذه الانتقادات بعدما أعلنت سلطة المنافسة الإسرائيلية، في مايو الماضي، تصنيف المجموعات المصرفية الخمس الكبرى “مجموعة تركّز” في سوق الخدمات المصرفية للأفراد والشركات الصغيرة، وهو تصنيف يشير إلى سيطرة عدد محدود من المؤسسات على سوق معينة. وتستحوذ هذه المجموعات على نحو 98% من إجمالي أصول الجهاز المصرفي، وفق بيانات نهاية عام 2024. وشمل القرار تعليمات لتعزيز المنافسة في سوق الودائع وتسهيل انتقال ودائع العملاء بين المؤسسات المالية، على أن تدخل حيز التنفيذ في مايو 2027. ودعت منظمة “لوبي 99″ إلى إزالة العوائق أمام دخول منافسين جدد، بما يتيح تحسين شروط القروض والودائع وخفض تكلفة الخدمات المصرفية.
وتُظهر النتائج أن البنوك الإسرائيلية لا تزال تحقق أرباحًا مرتفعة، رغم الضغوط الناجمة عن انخفاض الفائدة والضريبة الخاصة المفروضة عليها، فيما يستمر الجدل بشأن مدى استفادة العملاء من هذه الأرباح، في ظل التركّز المرتفع للقطاع المصرفي ومحدودية المنافسة.